
Thor Explorations kappt Gold-Prognose wegen extremer Regenfälle in Nigeria
Thor Explorations senkt die Goldförderprognose für 2026 von 75.000–85.000 auf 70.000–72.000 Unzen, nachdem extreme Regenfälle in Nigeria den Betrieb beeinträchtigten. Trotz des Rückschlags erzielte der Konzern im dritten Quartal einen Umsatz von rund $81,
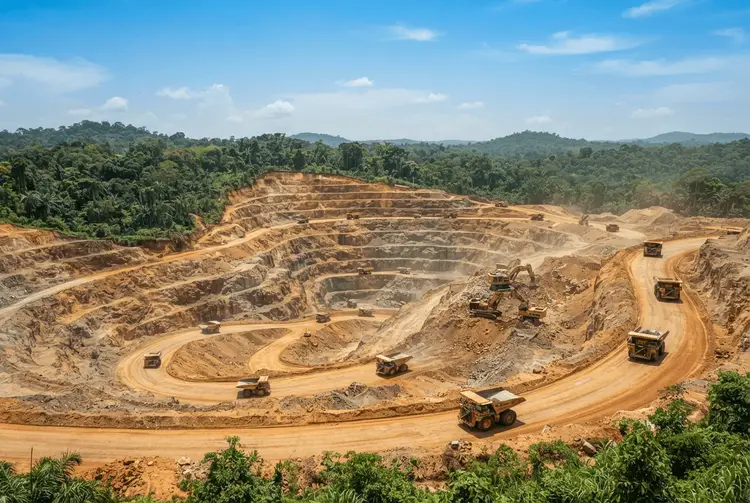
Thor Explorations hat die jährliche Förderprognose für das Goldtagebau Segilola in Nigeria reduziert. Als Ursache führt das an der AIM und der TSX gelistete Unternehmen außergewöhnlich heftige Niederschläge im Berichtszeitraum an. Trotz der widrigen Bedingungen vor Ort bescheinigte CEO und Präsident Segun Lawson dem Konzern ein starkes drittes Vierteljahr.
Im abgelaufenen Quartal förderte Thor Explorations 15 515 Unzen Gold und veräußerte 19 000 Unzen. Hieraus resultierten Einnahmen von rund $81.7 Millionen. Die Prognose für das Gesamtjahr senkte der Konzern von ursprünglich 75 000 bis 85 000 Unzen auf nunmehr 70 000 bis 72 000 Unzen.
„Unsere Belegschaft hat bei der Bewältigung dieser Widrigkeiten bemerkenswerte Robustheit gezeigt und eine Goldausbringung von 15 515 Unzen sowie Goldverkäufe von 19 000 Unzen erzielt, was zu Umsatzerlösen von rund $81.7 Millionen führte“, wird Lawson in der vorläufigen Quartalsmitteilung zitiert. Die Herabstufung der Jahresprognose begründet das Management mit massiven Niederschlägen am Standort Segilola Ende August und den daraus resultierenden Einschränkungen für die Förderaktivitäten.
Die Einzelheiten
Neben der Förder- und Umsatzentwicklung vermeldete Thor Explorations Fortschritte im Explorationsbereich. Im Quartalsverlauf publizierte der Konzern „vielversprechende“ Resultate hochgradiger Bohrungen aus dem Bereich unterhalb der Segilola-Grube. Diese entstammen dem laufenden tieferen Explorationsbohrprogramm. „Die Exploration bleibt ein zentraler Motor unserer Wachstumsstrategie, und ich bin insbesondere über die Fortschritte, die wir im gesamten Portfolio im letzten Quartal erzielt haben, zuversichtlich“, unterstreicht Lawson.
Im Senegal lieferten die Bohrkampagnen in Douta und den angrenzenden Lizenzgebieten laut Unternehmensangaben weiterhin vielversprechende Resultate. Hierzu zählen die Ausdehnung bekannter Mineralisationen und die Entdeckung zusätzlicher Oxidvorkommen. „Dies stärkt unser Vertrauen in das langfristige Potenzial des Projekts“, so Lawson.
An der Elfenbeinküste verzeichnete Thor Explorations eigenen Angaben zufolge deutliche Fortschritte an den Standorten Guitry und Marahui. „Besonders erfreut sind wir über die Vorlage einer Reihe vielversprechender erster Bohrergebnisse, die hochgradige Mineralisationen über eine beachtliche Strecke hinweg aufzeigen und damit eine vielversprechende und substanzielle Explorationschance für das Unternehmen eröffnen“, erläutert der CEO.
Zur finanziellen Situation teilte das Unternehmen mit, das Quartal mit einem Kassenbestand von $224.6 Millionen abgeschlossen zu haben. Hinzu kam ein Goldbarrenbestand von 2 825 Unzen, was einer bereinigten Netto-Kasholding-Position von $236.4 Millionen entspricht. Die laufende vierteljährliche Dividende von C$0.0125 pro Aktie bleibt unverändert.
Vorgeschichte: Bisherige Entwicklung
Bereits am 15.09.2026 informierte aktien.news über Thor Explorations und die ersten Explorationsbohrungen am Goldprojekt Marahui im Nordosten der Elfenbeinküste. Das Vorhaben ist Bestandteil eines Portfolios von Explorationslizenzen in frühen Stadien im Land. Die damals veröffentlichten Bohrergebnisse wiesen breite, hochgradige Durchschnittswerte auf, die sich über eine Streichlänge von vier Kilometern erstrecken.
Zu den besten Abschnitten zählten laut der damaligen Meldung 6 Meter mit 6,20 g/t Gold, 9 Meter mit 5,40 g/t Gold sowie 6 Meter mit 5,60 g/t Gold. In einer zweiten Mitteilung vom gleichen Tag konkretisierte aktien.news die Einzelergebnisse: 6 Meter bei 6,20 Gramm pro Tonne Gold ab 74 Metern in Bohrloch MRRC26-115, 9 Meter bei 5,40 g/t Gold ab 40 Metern in MRRC26-012 sowie 6 Meter bei 5,60 g/t Gold ab 129 Metern in MRRC26-008. Weitere Abschnitte umfassten 8 Meter bei 3,60 g/t Gold und 8 Meter bei 3,40 g/t Gold. Das Unternehmen hatte zu diesem Zeitpunkt 18.439 Meter seines budgetierten 25.000-Meter-Umkehrumlauf-Bohrprogramms (RC) absolviert.
Die nun vorgelegten Quartalszahlen knüpfen damit an eine Serie von Explorationsmeldungen an. Während die Förderung in Nigeria durch die Wetterlage gebremst wird, schreitet die Pipeline im Senegal und an der Elfenbeinküste voran.
Bedeutung für Anleger
Die reduzierte Jahresprognose ist für Anteilseigner zunächst eine Enttäuschung, sie ist jedoch eindeutig wetterbedingt begründet und nicht auf ein operatives oder geologisches Versagen zurückzuführen. Der Umsatz von rund $81.7 Millionen im Quartal belegt, dass der Konzern trotz der Einschränkungen Erlöse generieren konnte. Die unveränderte Quartalsdividende von C$0.0125 pro Aktie deutet darauf hin, dass die Führung die Ausschüttung trotz der Prognosekürzung nicht reduzieren will.
Positiv sticht die Bilanz hervor: Mit einem Kassenbestand von $224.6 Millionen und einem Goldbarreninventar von 2 825 Unzen verfügt Thor Explorations über eine bereinigte Netto-Kasholding-Position von $236.4 Millionen. Diese Liquidität ist bedeutsam, weil der Konzern mit Douta im Senegal die nächste große Expansionsphase vorbereitet und dafür Investitionen stemmen muss.
Zu den Risiken zählt die Abhängigkeit von der fördernden Mine Segilola in Nigeria, die nun erneut ihre Anfälligkeit für Wettereinflüsse unter Beweis gestellt hat. Ein zweites Standbein entsteht erst mit der Erschließung von Douta. Dessen Zeitplan hängt wiederum vom Abschluss der Mining Convention mit der senegalesischen Regierung ab. Anleger sollten zudem bedenken, dass Explorationsergebnisse wie die Bohrabschnitte in Marahui und Guitry Momentaufnahmen darstellen und erst durch weitere Arbeiten bestätigt werden müssen.
Perspektive
Der Konzern arbeitet nach den Worten von CEO Lawson eng und konstruktiv mit der senegalesischen Regierung zusammen, um die Mining Convention für Douta abzuschließen. Diese Vereinbarung stellt den letzten noch ausstehenden Meilenstein vor der endgültigen Investitionsentscheidung dar. „Wir sind nach wie vor von den strategischen und wirtschaftlichen Vorzügen von Douta überzeugt und sehen der Beendigung dieses wichtigen Prozesses entgegen, der es