
Triple Flag überzeugt mit starkem Cashflow und bestätigt Dividende
Triple Flag Precious Metals hat im dritten Quartal den operativen Cashflow um 15 Prozent gesteigert und bestätigt die Dividende von 0,06 Dollar je Aktie sowie die angehobene Jahresprognose von bis zu 110.000 Goldäquivalent-Unzen.
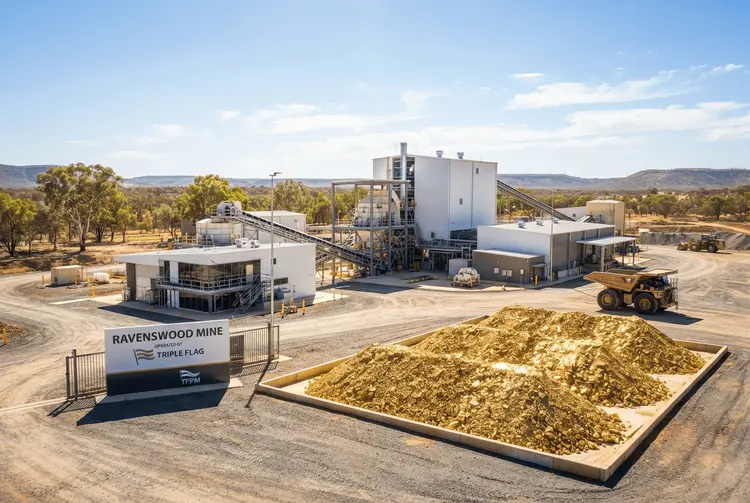
Der an der TSX und NYSE gelistete Edelmetall-Konzern Triple Flag Precious Metals Corporation hat seine Geschäftszahlen für das dritte Quartal bis zum 30. September vorgelegt. Der operative Cashflow belief sich auf 0,45 Dollar je Anteilsschein und legte damit im Vorjahresvergleich um 15 Prozent zu. Das Management sieht sich dadurch in der Lage, den angestrebten Umsatz im mittleren bis oberen Abschnitt der angehobenen Jahresprognose von 100.000 bis 110.000 Goldäquivalent-Unzen (GEOs) für das Geschäftsjahr bis zum 31. Dezember zu erreichen.
Für das Jahr 2030 halten die Verantwortlichen an der Prognose von 150.000 bis 160.000 GEOs unverändert fest. Der Kontrollausschuss stimmte außerdem der Zahlung einer vierteljährlichen Bardividende von 0,06 Dollar je Stammaktie zu. Die Ausschüttung erfolgt am 15. Dezember an alle Aktionäre, die am Ende des Handelstags am 30. November im Aktienbuch eingetragen sind.
Im dritten Quartal vermeldete der Konzern einen Umsatzanstieg auf Jahressicht von 106,7 Millionen Dollar sowie eine Produktionsmenge von 25.030 GEOs. Der Reingewinn erreichte 64,2 Millionen Dollar beziehungsweise 0,31 Dollar pro Papier, während der bereinigte Nettogewinn bei 53,1 Millionen Dollar oder 0,26 Dollar je Aktie lag. Der operative Cashflow betrug im Berichtszeitraum 92 Millionen Dollar, das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) lag bei 93,7 Millionen Dollar.
Die Mine Ravenswood hat bereits die ersten GEOs aus dem neuen Goldstream geliefert
Aus dem australischen Bergwerk Ravenswood stammten im dritten Quartal Verkäufe von 1.491 GEOs. Dies stellt das erste Lieferquartal unter dem im Juni erworbenen Goldstream dar. Ravenswood zählt gemessen an den Erzreserven zu den zehn größten Goldminen Australiens, blickt auf eine lange Phase ununterbrochenen Betriebs zurück und soll im Gleichgewichtszustand mehr als 200.000 Unzen Gold pro Jahr fördern.
Das Unternehmen erkennt im Explorationspotenzial innerhalb und in der Nähe der Mine eine substanzielle Möglichkeit, die Lebensdauer der Lagerstätte über ein großes und erfolgversprechendes Areal von 1.800 Quadratkilometern zu verlängern.
Konzernchef hebt Fortschritte im gesamten Portfolio hervor
CEO Sheldon Vanderkooy wies darauf hin, dass führende Betreiber die Entwicklung von Vermögenswerten innerhalb des breit aufgestellten und diversifizierten Portfolios des Unternehmens weiter vorantrieben. Zugleich beglückwünschte er die sowohl an der TSX als auch an der Nasdaq notierte SSR Mining zu deren jüngster Ankündigung, das Goldprojekt Converse in den USA zu erwerben. Die Übernahme durch SSR Mining schaffe einen klaren Weg zur Produktion für die Royalty von Triple Flag bei Converse als Erweiterung des Marigold-Komplexes in Nevada, mit einer jährlichen Förderung zwischen 150.000 und 170.000 Unzen Gold über mehr als zehn Jahre.
„Bereits im vergangenen September konnten wir vorzeitig den ersten Goldguss in Koné [an der Elfenbeinküste] verzeichnen, wobei die GEOs aus dieser Lizenzgebühr bis 2027 ansteigen werden. Wir freuen uns ebenso darüber, dass [die Kupfer-Zink-Mine Prieska in Südafrika] in die Entwicklungsphase übergeht, wobei die Produktion aus der ersten Phase bis Ende 2027 erwartet wird", so Vanderkooy.
Des Weiteren merkt Vanderkooy an, dass Antofagasta bei Polo Sur die Einbeziehung von Oxidmaterial in den kurzfristigen Abbauplan von Centinela prüfe. Dies könnte bewirken, dass GEOs, die Triple Flag erst nach 2030 erwartet hatte, früher realisiert werden. Mit Blick auf Northparkes rechnet das Unternehmen weiterhin mit einem beeindruckenden langfristigen Wachstum seines Flaggschiff-Vermögenswerts, da Evolution eine Studie zum Ausbau der Mühle vorantreibt. Diese soll eine höhere Durchsatzrate von zehn Millionen auf elf Millionen Tonnen pro Jahr bewerten, um die Verarbeitung der beträchtlichen Ressourcenbasis zu beschleunigen.
Triple Flag verfügt über eine Liquidität von mehr als 1,1 Milliarden Dollar
Für die Zukunft beschreibt Vanderkooy die Deal-Pipeline des Unternehmens als robust. Triple Flag habe mehr als 1,1 Milliarden Dollar an verfügbaren finanziellen Mitteln, um wertsteigernde Gelegenheiten zu verfolgen. Im Rahmen seines strengen Kapitalallokationsrahmens erwarb der Konzern im dritten Quartal über sein normales Kurs-Emittentenangebot zusätzliche eigene Aktien im Wert von 20 Millionen Dollar zurück.
Aus der Perspektive von Rohstoff-Anlegern lohnt sich ein Blick auf die Unternehmensstruktur: Triple Flag verdient über Royalties und Goldstreams an der Förderaktivität anderer Betreiber, anstatt eigene Minen zu betreiben. Dieses Modell erklärt, warum der Konzern seine Prognosen an der Entwicklungspipeline seiner Partner ausrichtet – von der Erweiterung des Marigold-Komplexes über Koné bis hin zu Prieska und Northparkes. Die Verbindung aus laufender Dividende, Aktienrückkäufen und einer nach oben angepassten Jahresprognose untermauert das Vertrauen der Führungsetage in die eigene Cashflow-Basis.