
Südafrikas Diamantensektor: Schwere Belastungen für Junior-Minenbetreiber
Die Diamantenindustrie Südafrikas steckt in einer schweren Krise: Regulatorische Hürden, steigende Kosten und Marktverschiebungen setzen vor allem Junior-Bergleute massiv unter Druck, während sich für alluviale Diamanten langfristig Chancen abzeichnen.
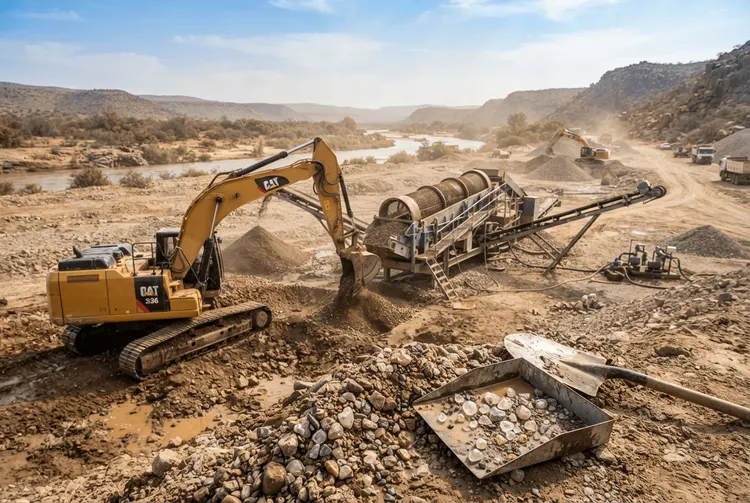
Der Diamantensektor Südafrikas steckt in einer tiefen Krise. Insbesondere kleinere und Junior-Unternehmen im Bergbausegment kämpfen mit erheblichen Widrigkeiten durch regulatorische Auflagen, gestiegene Betriebsausgaben und grundlegende Verschiebungen im weltweiten Diamantenmarkt. Dies geht aus einem Gespräch hervor, das Mining Weekly mit Lyndon de Meillon führte, einem unabhängigen Diamantenproduzenten und Inhaber von Paleostone Mining. Seine Einschätzung zeichnet ein pessimistisches Szenario für einen Industriezweig, der einst tausenden Menschen in ländlichen Gegenden Arbeit bot.
Regulierungswelle als Einschnitt
De Meillon gliedert die südafrikanische Diamantenindustrie in zwei deutlich voneinander abgegrenzte Bereiche. Der Junior- und Kleinbergbausektor konzentriert sich auf alluviale Diamantenvorkommen in der Nähe großer Flusssysteme in den Provinzen Nordwest, Northern Cape und Limpopo sowie entlang der Westküste. Der großflächige Sektor, in dem börsennotierte Gesellschaften wie De Beers und Petra Diamonds das Sagen haben, widmet sich hingegen dem Kimberlit-Abbau.
Der alluviale Sektor spiele eine zentrale Rolle bei der Schaffung von Arbeitsplätzen und der Förderung der Entwicklung in einigen der abgelegensten und ökonomisch schwächsten Regionen Südafrikas, unterstreicht de Meillon. Obwohl er nach Karatgewicht lediglich rund 4 bis 5 Prozent der gesamten südafrikanischen Diamantenproduktion ausmache, sei sein Anteil am Branchenwert überproportional hoch. Der Sektor erwirtschaftet etwa 25 Prozent des jährlichen Werts der Diamantenindustrie Südafrikas. Der Experte warnt jedoch: Die alluvialen Diamanten wiesen zwar eine hohe Qualität auf, ihre Förderraten seien jedoch äußerst niedrig. Die schwer kalkulierbaren Ausbeuten machten diesen Rohstoff zu einem riskanten Bergbauprojekt.
MPRDA leitete den Abschwung ein
Als entscheidenden Wendepunkt benennt de Meillon die Verabschiedung des Mineral and Petroleum Resources Development Act (MPRDA) im Jahr 2004. „Direkt nach Inkrafttreten des MPRDA ging die Zahl der alluvialen Diamantenbetriebe in den Provinzen Northern Cape, North West und Free State rapide und signifikant zurück“, erläutert er und verweist auf statistische Daten, die diesen Abwärtstrend seit mehr als zwei Jahrzehnten belegen.
Die Zahlen sind alarmierend: Waren früher rund 2.000 aktive kleine und Junior-Diamantenabbauunternehmen mit insgesamt etwa 25.000 Beschäftigten tätig, existieren heute nur noch ungefähr 20 Firmen mit rund 1.000 Mitarbeitern. Damit lag die Beschäftigtenzahl der kleinen Betriebe einst sogar über der der großflächigen Produzenten zusammengenommen. „Dieser Rückgang verdeutlicht die anhaltende Wirkung gesetzlicher Neuerungen auf die Rentabilität und Nachhaltigkeit kleinmaßstäblicher Diamantenabbauoperationen in Südafrika“, stellt de Meillon klar.
BEE-Vorgaben und Bürokratie als Belastung
Neben dem MPRDA machte de Meillon zwischen 2004 und 2007 auch die Vergabe von Bergbau- und Prospektionsrechten von der Erfüllung der Vorschriften zur schwarzen wirtschaftlichen Stärkung (BEE) abhängig. Ohne finanzielle Instrumente zur Unterstützung von BEE-Partnern beim Erwerb von Anteilen und bei zu geringen Gewinnmargen zur Abfederung einer 30-prozentigen Verwässerung hätten zahlreiche Unternehmen aufgeben müssen. Die globale Finanzkrise von 2007 und der darauffolgende Preisverfall bei Diamanten verschärften diese Probleme zusätzlich.
Zu den regulatorischen Hürden gesellen sich weitere Faktoren. De Meillon hebt „Korruption und Ineffizienz“ innerhalb des für Mineralien und Erdölreserven zuständigen Ministeriums, des Ministeriums für Wasser und Sanitärversorgung sowie verwandter Aufsichtsbehörden in den vergangenen zwei Jahren hervor. Dies habe die Genehmigung von Bergbau- und Prospektionsrechten eingeschränkt und neue Chancen blockiert. Aufeinanderfolgende Aktualisierungen des Mining Charter in den Jahren 2010 und 2016 führten dazu, dass weitere Betreiber schließen mussten. „Der Diamond and Precious Metals Act brachte zudem teure und unpraktikable Vorschriften mit sich, die häufig von unerfahrenen Beamten durchgesetzt wurden“, kritisiert de Meillon.
Steigende Kosten und Marktunsicherheit
Höhere Ausgaben für Strom, Wasser, Treibstoff, Diesel, Sicherheit und Arbeit haben die Schwierigkeiten für den kleinmaßstäblichen Diamantensektor weiter vergrößert. Die Perspektiven für die gesamte Diamantenbranche bleiben laut de Meillon äußerst unsicher. „Veränderungen sowohl in den Produktions- als auch in den Marketingdynamiken prägen ihre Entwicklung, wobei erhebliche Herausforderungen bevorstehen“, prognostiziert er.
Zukunftsperspektiven für alluviale Diamanten
Trotz der trüben Gesamtlage erkennt de Meillon positive Aspekte. Derzeit dürften vermutlich nur die hochwertigsten Kimberlit-Vorkommen wie Jwaneng im benachbarten Botswana bei den aktuellen Preisniveaus profitabel sein. Viele Kimberlit-Minen stünden vor der Schließung, da mehr als 60 Prozent ihrer Produktion Preisrückgänge von 50 bis 60 Prozent verzeichnet hätten. Größere Diamanten mit über 10 Karat und farbenfrohe Edelsteine dürften jedoch voraussichtlich zunehmend knapper werden, was ihre Preise mittel- bis langfristig steigen lassen sollte. Die Nachfrage nach diesen Steinen bleibe relativ stabil.
„Im Gegensatz dazu ist davon auszugehen, dass die Preise für kleinere Steine aufgrund der anhaltenden Konkurrenz durch laborgestützte Diamanten auf absehbare Zeit nicht wieder steigen werden“, so de Meillon. Der alluviale Diamantenabbau, der sich durch eine größere durchschnittliche Steingröße und einen höheren Anteil an Edelsteinqualität auszeichne, werde voraussichtlich das profitabelste Segment in der Zukunft sein.
Marktkonzentration in der Endphase
Im Marketingbereich beobachtet de Meillon eine wachsende Konzentration. Eine kleine Gruppe finanziell potenter Unternehmen habe sich herauskristallisiert und nutze die aktuelle Marktinstabilität sowie die finanziellen Schwierigkeiten vieler Produzenten aus. „Diese Unternehmen streben nach langfristiger Kontrolle, indem sie in Bergbaurechte investieren und bestehende Betriebe übernehmen."