
Seltene Erden: Verarbeitungsdefizit gefährdet Rohstoffversorgung des Westens
Die mangelhaften Verarbeitungskapazitäten für Seltene Erden außerhalb Chinas erweisen sich als kritische Schwachstelle westlicher Lieferketten. Während Explorations- und Bergbauprojekte an Fahrt gewinnen, bleibt die notwendige Infrastruktur zur Aufbereitu
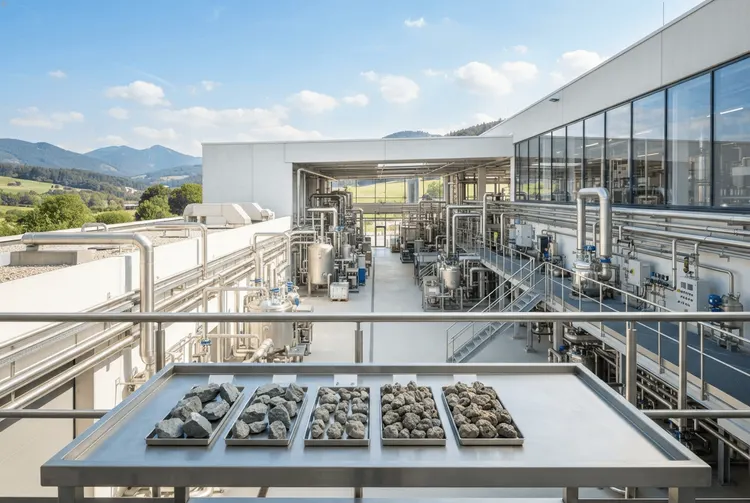
Die mangelhaften Kapazitäten zur Veredelung von Seltenerdmetallen entpuppen sich als eine der schwerwiegendsten Verwundbarkeiten in den westlichen Bemühungen, stabile Lieferketten für strategische Mineralien zu etablieren. Obwohl die Suche nach Lagerstätten und die Erschließung von Minenprojekten in Nordamerika, Europa und Australien in den vergangenen Jahren an Fahrt gewonnen hat, bleibt die notwendige Anlageninfrastruktur zur Umwandlung von Roherz in hochreine Stoffe außerhalb Chinas prekär unterentwickelt.
Die Problematik beschränkt sich nicht allein auf geologische Gegebenheiten oder die Finanzierbarkeit von Vorhaben. Vielmehr klafft eine strukturelle Kluft zwischen den vorgelagerten Ambitionen, die Regierungen und Unternehmen verfolgen, und den mittleren Verarbeitungskapazitäten, die zur Erreichung dieser Ziele unabdingbar sind. Ohne Aufbereitung ist ein Bergwerk letztlich nicht mehr als ein Erzlager.
Weshalb die Verarbeitung zum Nadelöhr wird
Die Gewinnung von Seltenerdmetallen stellt lediglich die erste Stufe einer langwierigen, technisch anspruchsvollen Wertschöpfungskette dar. Das Rohmaterial muss zerkleinert und aufkonzentriert werden, bevor es Trenn- und Reinigungsprozesse durchläuft, die hochspezialisierte chemische Verfahren, umfangreiche Investitionen in Produktionsanlagen sowie bestens geschulte Fachkräfte erfordern. Jede Stufe bringt zusätzliche Komplexität, höhere Kosten und mögliche Verzögerungen mit sich.
Die Vormachtstellung Chinas in diesem Sektor war kein Zufallsprodukt. Sie entstand über mehrere Jahrzehnte durch kontinuierliche staatliche Fördermittel, vergünstigte Energiepreise und die Bereitschaft, die ökologischen Belastungen der großtechnischen hydrometallurgischen Aufbereitung zu akzeptieren. Die westlichen Staaten, die ihre eigenen Verarbeitungsindustrien in den 1980er und 1990er Jahren verfallen ließen, versuchen nun, dieses Fachwissen eilig wieder aufzubauen – ein Unterfangen, das sich als deutlich schwieriger erweist, als es die politischen Ankündigungen häufig vermuten lassen.
Das Trennungsproblem
Die Isolierung einzelner Seltenerdelemente aus gemischten Konzentraten zählt zu den technisch anspruchsvollsten Verfahren innerhalb der Kette. Die Elemente stehen im Periodensystem dicht beieinander und weisen ähnliche chemische Merkmale auf, was eine saubere Auftrennung zu einem zeitintensiven, lösungsmittelaufwendigen Vorgang macht. Produktionsstätten, die dies in kommerziellem Umfang bewerkstelligen können, benötigen Jahre für Genehmigungsverfahren, Bau und Inbetriebnahme.
Selbst Projekte, die Finanzmittel und behördliche Zustimmungen erhalten haben, sehen sich mit Vorlaufzeiten konfrontiert, die weit in das folgende Jahrzehnt hineinreichen, bevor sie eine nennenswerte Produktion aufnehmen können. Die Zeitspanne zwischen Ankündigung und tatsächlicher Fertigung bleibt beträchtlich – und genau diese Lücke birgt echtes strategisches Gefahrenpotenzial.
Neben der materiellen Infrastruktur ist das erforderliche Know-how für den Betrieb von Seltenerdverarbeitungsanlagen weltweit auf eine überschaubare Zahl von Organisationen konzentriert. Westliche Hochschulen und technische Bildungseinrichtungen haben sich weitgehend von der Seltenerdchemie abgewandt, als die Industrie in andere Regionen abwanderte. Der Aufbau dieser personellen Kompetenzen erfordert Zeit, die in politischen Fahrplänen selten ausreichend berücksichtigt wird.
Geopolitischer Druck und politische Maßnahmen
Die strategische Dringlichkeit in Bezug auf die Seltenerdverarbeitung hat sich verstärkt, da die Nachfrageprognosen für Permanentmagnete, Elektromotoren, Windkraftgeneratoren und Verteidigungselektronik deutlich gestiegen sind. Die Regierungen der USA, der EU, Großbritanniens, Kanadas und Australiens haben Gesetze, Förderprogramme und Strategien für kritische Rohstoffe aufgelegt, um diese Versorgungslücke zu schließen. Die Fortschritte fallen jedoch uneinheitlich aus.
Zu den ergriffenen politischen Instrumenten zählen direkte Zuschüsse und Kreditgarantien für den Bau von Verarbeitungsanlagen, Abnahmegarantien zur Risikominimierung privater Investitionen, beschleunigte Genehmigungsverfahren, bilaterale Abkommen zwischen verbündeten Staaten sowie Beschaffungsvorgaben im Verteidigungssektor.
Diese Schritte sind erforderlich, aber nicht hinreichend. Kapital allein vermag die Zeit, die für die Errichtung, Inbetriebnahme und den Funktionsnachweis einer komplexen chemischen Aufbereitungsanlage nötig ist, nicht zu verkürzen. Und in einem Umfeld mit stark gestiegenen Zinsen und Baukosten bleiben die wirtschaftlichen Rahmenbedingungen für Neuinvestitionen in Verarbeitungskapazitäten selbst mit staatlicher Unterstützung anspruchsvoll.
Branchendynamik und Investitionssignale
Privates Kapital verhält sich zurückhaltend. Die Veredelung von Seltenerdmetallen weist ein anderes Risikoprofil auf als der Bergbau – die Technologie ist erprobt, doch die Marktstruktur wird durch den staatlich subventionierten Wettbewerb aus China verzerrt, der westliche Anbieter preislich unter Druck setzen kann, sobald sich die politischen Rahmenbedingungen verschieben. Investoren, die in den 2010er Jahren das Scheitern früherer westlicher Seltenerdprojekte miterlebten, zögern noch immer, das erforderliche Kapitalvolumen bereitzustellen.
Jene Projekte, die das größte Investoreninteresse auf sich ziehen, können einen glaubwürdigen Nachweis gesicherter Abnahmeverträge vorweisen – idealerweise mit vertraglich gebundenen Abnehmern aus der Magnete-, Automobil- oder Verteidigungsbranche. Integrierte Geschäftsmodelle, die Mine, Verarbeitung und Endkunden in längerfristigen kommerziellen Vereinbarungen zusammenführen, gewinnen zunehmend an Akzeptanz als Weg, das gesamte Risikospektrum der Kette zu adressieren.
Die Bedeutung des Recyclings und der Zeitfaktor
Sekundäre Rohstoffquellen rücken verstärkt in den Fokus. Die Rückgewinnung von Seltenerdmetallen aus ausgedienten Magneten, industriellen Abfällen und Bergbaurückständen kann die Primärproduktion ergänzen und in manchen Fällen direkt in vorhandene Trenninfrastrukturen eingespeist werden. Auch wenn Recycling allein die Versorgungslücke bei den aktuellen Volumina nicht schließen kann, verringert es die Abhängigkeit von Ein