
Aris Mining legt Machbarkeitsvorentwurf für Toroparu vor – Bauentscheidung für 2027 geplant
Aris Mining hat die Machbarkeitsvorentwurfsstudie für das Toroparu-Goldprojekt in Guyana abgeschlossen, die eine Goldproduktion von 5,6 Millionen Unzen über 29 Jahre sowie eine Bauentscheidung für Anfang 2027 vorsieht.
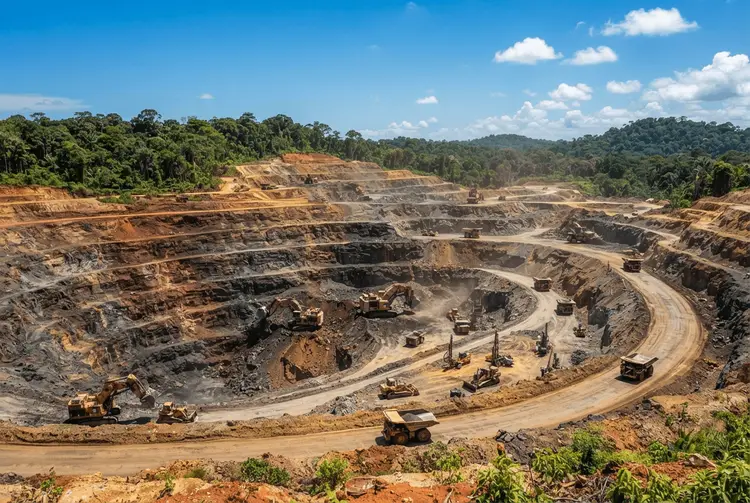
Der kanadische Goldproduzent Aris Mining Corporation hat die vorläufige Machbarkeitsstudie (Prefeasibility Study, PFS) für sein Toroparu-Goldprojekt in Guyana fertiggestellt. Die Untersuchung bestätigt das Entwicklungspotenzial für einen großflächigen und dauerhaften Tagebaubetrieb. Über einen Verarbeitungszeitraum von 29 Jahren, wovon 21 Jahre auf den eigentlichen Bergbau entfallen, sollen insgesamt 5,6 Millionen Unzen Gold gewonnen werden.
Zeitgleich mit der Fertigstellung der PFS wird der Antrag auf eine Großbergbaulizenz geprüft. Damit kommen die Vorbereitungsarbeiten für Toroparu weiter voran. Das Unternehmen nennt auch einen konkreten Zeitpunkt für die Investitionsentscheidung: Angestrebt wird ein Baubeschluss zu Beginn des Jahres 2027, abhängig von der Erteilung der Großbergbaulizenz sowie weiterer notwendiger Genehmigungen.
Die PFS geht von einer Bauphase von 32 Monaten aus. Laut Unternehmensangaben belegt die Studie, dass Toroparu das Potenzial besitzt, zu einer neuen bedeutenden und langlebigen Goldmine in Guyana zu werden. Für Aris Mining ist das Vorhaben zudem mehr als ein einzelnes Projekt: Die Untersuchung untermauert die Stellung von Toroparu als zentrales Asset im Portfolio, während der Konzern seine Strategie verfolgt, sich zu einem führenden Goldproduzenten in Südamerika zu entwickeln.
Die PFS prognostiziert 291.000 Unzen Gold jährlich in den ersten fünf Betriebsjahren
Im Detail weist die Studie eine mittlere Goldförderung von 291.000 Unzen pro Jahr in den ersten fünf Jahren aus. Während der Haupttagebauphase beziehungsweise der ersten 17 Jahre liegt die durchschnittliche Jahresproduktion bei 258.000 Unzen. In der späteren Minenphase und bei der Aufbereitung von Haldenbeständen – also in den Jahren 18 bis 29 – sinkt sie auf 103.000 Unzen pro Jahr. Das Förderprofil zeigt damit die höchsten Jahresraten zu Beginn und flacht erst gegen Ende der Minenlebensdauer merklich ab.
Auf der Kostenseite erfordert das Projekt anfängliche Investitionen in Höhe von 1 Milliarde US-Dollar. Während der Haupttagebauphase soll Toroparu den Studienergebnissen zufolge durchschnittliche jährliche Erträge von 588 Millionen US-Dollar erwirtschaften. Der nach Steuern ermittelte Kapitalwert (NPV) des Projekts wird mit 2,8 Milliarden US-Dollar beziffert. Die interne Verzinsung (IRR) beträgt 31,5 Prozent, die Amortisationsdauer liegt bei 2,2 Jahren nach Produktionsstart. Die Berechnung basiert auf angenommenen Basispreisen für Gold, Silber und Kupfer.
Zwei Parameter unterscheiden die PFS von der vorläufigen Bewertung aus dem Jahr 2025
Zu den zentralen Ergebnissen der PFS zählt eine verlängerte Betriebsdauer durch die geplante Verarbeitung von Gestein mit niedrigeren Gehalten gegen Ende der Minenlebensdauer. Die vorläufige wirtschaftliche Bewertung (PEA) von 2025 für das Projekt hatte dieses Material noch als Abraum kategorisiert. Der Unterschied ist substanziell: Material, das zuvor als unwirtschaftlich galt, verlängert nun den Aufbereitungszeitraum.
Eine zweite Abweichung betrifft die Betriebsstruktur. Die PFS setzt auf Vertragsbergbau. Die PEA von 2025 hatte hingegen das Modell eines eigentümerbetriebenen Maschinenleasings vorgesehen. Beide Anpassungen zusammen erklären, weshalb die Studie nun einen 29-jährigen Verarbeitungszeitraum und damit eine längere Projektlaufzeit ausweist als die frühere Bewertung.
Auch andere Edelmetallentwickler veröffentlichten jüngst umfassende Projektstudien
Der Blick auf Vergleichsprojekte zeigt, wie stark Studienergebnisse derzeit von den Annahmen der Unternehmen beeinflusst werden. Bereits am 23.09.2026 berichtete das Schwesterportal aktien.news, dass Meridian Mining den ermittelten Wert seines Gold-Kupfer-Projekts Cabaçal im brasilianischen Bundesstaat Mato Grosso in einer neuen Machbarkeitsstudie mehr als verdoppelt hat. Die definitive Machbarkeitsstudie (DFS) ergab einen Kapitalwert (NPV) nach Steuern von 2,09 Milliarden US-Dollar, die interne Rendite lag bei 108 Prozent, die Amortisationszeit bei rund elf Monaten. Als Hauptgrund nannte der Bericht deutlich gestiegene Metallpreisannahmen.
Am 15.09.2026 vermeldete aktien.news, dass der kanadische Minenentwickler Osisko Gold Group die behördliche Zulassung für sein Cariboo-Goldprojekt in Zentral-British-Columbien erhalten hat. Das Unternehmen treibt seither den Bau der Untertagemine voran und peilt den ersten Goldguss für Anfang 2029 an. Bereits am 27.07.2026 hatte aktien.news über Capricorn Metals berichtet, das an der ASX notierte Unternehmen habe eine aktualisierte PFS für das Goldprojekt Mt Gibson in Westaustralien veröffentlicht. Im Fokus stand die erstmalige Einbeziehung einer Untertageproduktion.
Für Anleger hängt die Bewertung von Genehmigungen und Metallpreisen ab
Die Kennzahlen der Toroparu-PFS fallen für ein Goldbergbauprojekt dieser Dimension solide aus: Ein Kapitalwert nach Steuern von 2,8 Milliarden US-Dollar bei einer Anfangsinvestition von 1 Milliarde US-Dollar, eine IRR von 31,5 Prozent und eine Amortisationsdauer von 2,2 Jahren nach Produktionsbeginn sind Werte, die das Interesse des Marktes wecken dürften. Allerdings handelt es sich beim NPV um eine Modellrechnung, die auf Preisannahmen für Gold, Silber und Kupfer sowie auf den Kostenannahmen der Studie basiert. Verändern sich diese Prämissen, verändert sich auch das Ergebnis. Die Anfälligkeit solcher Bewertungen zeigt der Archivvergleich mit Meridian Mining, wo der Wertzuwachs maßgeblich auf höhere Metallpreisannahmen zurückgeführt wurde.
Hinzu kommt das Genehmigungsrisiko. Der angestrebte Baubeschluss Anfang 2027 steht ausdrücklich unter dem Vorbehalt der Großbergbaulizenz und weiterer erforderlicher Genehmigungen. Erst danach beginnt die 32-monatige Bauphase, in der das Kapital gebunden wird, bevor die ersten zahlungswirksamen Produktionserlöse eingehen. Deutsche Privatanleger sollten zudem berücksichtigen, dass es sich um eine kanadische Gesellschaft mit einem Projekt in Guyana handelt – rechtliche Rahmenbedingungen, Steuerfragen und Währungsrisiken unterscheiden sich damit von einem reinen Inlandsinvestment. Eine Kauf- oder Verkaufsempfehlung lässt sich aus der Studie allein nicht ableiten.