
Kupfer-Rivalität: Glencore wird zum Zünglein an der Waage für Anglo American
Glencore verhandelt mit Anglo American über die Zusammenlegung benachbarter Kupferminen in Chile – und sitzt dabei am längeren Hebel. Für Rohstoff-Anleger steht viel auf dem Spiel, denn Kupfer wird angesichts knapper Förderkapazitäten und Rekordpreisen zu
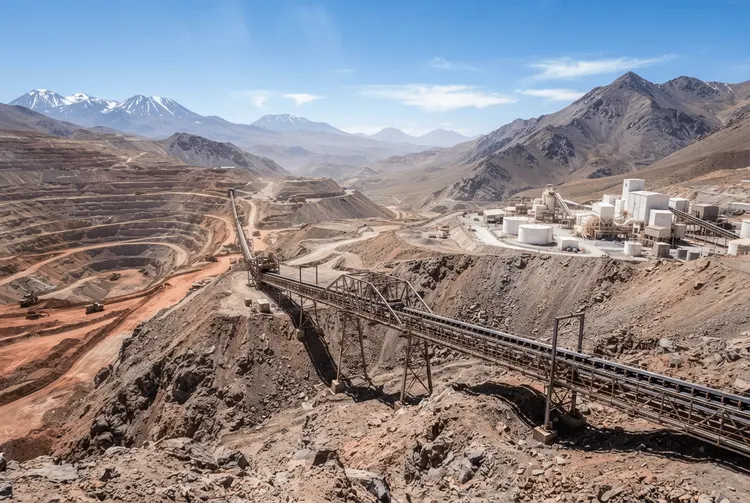
Glencore (LON: GLEN) könnte Anglo Americans Pläne durchkreuzen, aus der 53-Milliarden-Dollar-Transaktion mit Teck die maximalen Erträge zu ziehen. Im Kern der Auseinandersetzung stehen Gespräche über die Bündelung benachbarter Kupferförderstätten in Chile.
Die beiden Bergbaukonzerne Anglo und Glencore verhandeln über die Verknüpfung von Abschnitten der Kupfermine Collahuasi – an der beide Parteien jeweils 44 Prozent halten – mit dem angrenzenden Quebrada-Blanca-Areal von Teck. Anglo strebt an, die Übernahme von Teck bereits im nächsten Monat unter Dach und Fach zu bringen, sofern die chinesischen Regulierungsbehörden grünes Licht geben.
Die betriebswirtschaftliche Sinnhaftigkeit einer solchen Zusammenlegung sei nach Aussage von Anglo-Chef Duncan Wanblad „nicht von der Hand zu weisen“. Er bezifferte den möglichen jährlichen Zusatzertrag durch eine Einigung mit Glencore auf rund 1,4 Milliarden US-Dollar vor Zinsen, Steuern, Abschreibungen und Amortisation. Damit diese Summe realisiert werden kann, müssen die Konzerne den Gegenwert der einzelnen Anlagen ermitteln, einen gemeinsamen Betrieb ausarbeiten und die Erlöse gerecht verteilen.
Erwogen wird die Errichtung eines 15 Kilometer langen Förderbandes, das hochkonzentriertes Erz von Collahuasi zu den Verarbeitungsanlagen von Quebrada Blanca transportiert. Dieses System könnte zwischen 2030 und 2049 jährlich zusätzliche 175.000 Tonnen Kupfer zu niedrigeren Kosten und in kürzerer Zeit liefern, als dies bei einer eigenständigen Erschließung möglich wäre.
Zähes Ringen zu erwarten
Glencore wird dafür voraussichtlich einen stattlichen Preis verlangen. Ein bedeutender Anglo-Aktionär äußerte sich gegenüber der Financial Times: „Glencore ist sich bewusst, dass hier echter wirtschaftlicher Gewinn zu holen ist, und wird vermutlich mit harten Bandagen kämpfen. Ich rechne nicht damit, dass dies konfliktfrei und mühelos über die Bühne geht. Glencore hat die besseren Karten in der Hand.“
Marktbeobachter gehen davon aus, dass der Schweizer Minenbetreiber bei der Bewertung der einzelnen Assets und der Führung des zusammengelegten Geschäftsbetriebs hohe Auflagen machen wird. Wanblad erklärte im Juli, die Gespräche befänden sich „auf Hochtouren“. „Alle Beteiligten werden darauf achten, dass die Bewertungen stimmen“, so der Anglo-Chef. Glencore wollte gegenüber MINING.COM keine Stellungnahme abgeben.
Die Verhandlungen spielen sich vor dem Hintergrund ab, dass die weltgrößten diversifizierten Bergbaukonzerne um eine stärkere Kupferausrichtung ringen. Kupfer gilt wegen der steigenden Nachfrage aus Stromnetzen und weiteren Industriezweigen als von dauerhaften Lieferengpässen bedroht; Kupferspezialisten werden zudem an der Börse höher bewertet als Unternehmen mit breiter gefächerten Rohstoffportfolios.
Diese Nachfrage hatte bereits BHPs gescheiterte Übernahmeversuche bei Anglo in den Jahren 2024 und 2025 sowie die ergebnislosen Fusionsgespräche zwischen Rio Tinto und Glencore zu Jahresbeginn befeuert. Kupfer hat Eisenerz in diesem Monat erstmals als größten Gewinnbringer bei BHP abgelöst. Die Kupferpreise erreichten erneut historische Höchststände, nachdem Produktionsausfälle in den Minen das Angebot verknappt hatten und große Mengen vor möglichen Einfuhrzöllen in die USA umgeleitet wurden.
Wandel zum Kupferriesen
Anglos wachsender Fokus auf Kupfer markiert eine deutliche Kehrtwende im Vergleich zu vor zwei Jahren, als sinkende Erträge und Fragen zum stark verzweigten Portfolio den Konzern angreifbar für BHPs Annäherung machten. Die Übernahmeattacke beschleunigte Wanblads Restrukturierungsagenda: Anglo konzentriert sich nunmehr auf Kupfer, Eisenerz und Düngemittel, hat sein Platingeschäft abgespalten und Abnehmer für seine Kohle- und Nickelsparten gefunden.
Im ersten Halbjahr 2026 übertrafen Umsatz und Ergebnis aus fortgeführten Aktivitäten die vergleichbaren Pro-forma-Vorjahreszahlen. Kupfer steuerte in diesem Jahr fast drei Viertel zum Ergebnis bei, während es im ersten Halbjahr 2023 noch weniger als ein Drittel gewesen war – der Anstieg ist jedoch überwiegend auf höhere Preise und nicht auf eine gesteigerte Förderung zurückzuführen.
Die Trendwende hat Wanblads Rückhalt bei den Anteilseignern gestärkt. Adam Matthews, Chief Responsible Investment Officer beim Church of England Pensions Board, bezeichnete die Entwicklung als „Bestätigung für den Vorstand und auch für Duncan“. „Er steckte in einer schwierigen Lage. Aber ich glaube, Duncan befindet sich heute in einer deutlich gefestigteren Position.“
Der Abschluss der Teck-Übernahme würde Anglo weiter zu einem Kupfergiganten formen. Doch die Verwirklichung einer seiner wertvollsten Optionen hängt von den Verhandlungen mit Glencore ab. „Der unbekannte Faktor ist Glencore“, sagte George Cheveley, Portfoliomanager beim Anglo-Investor Ninety One. An der Börse wird weiterhin spekuliert, dass BHP mit einem Angebot für den fusionierten Konzern zurückkehren könnte – auch wenn der neue CEO Brandon Craig mit seiner Strategie des „starken organischen Wachstums“ eine andere Richtung vorgegeben hat.