
Kleiner Diamantensektor in Südafrika leidet unter Überregulierung und Kostenexplosion
Regulierung, steigende Kosten und Korruption setzen Südafrikas Junior-Diamantensektor massiv zu. Ein Branchenkenner prognostiziert, dass künftig vor allem alluviale Diamanten das profitabelste Segment bleiben dürften.
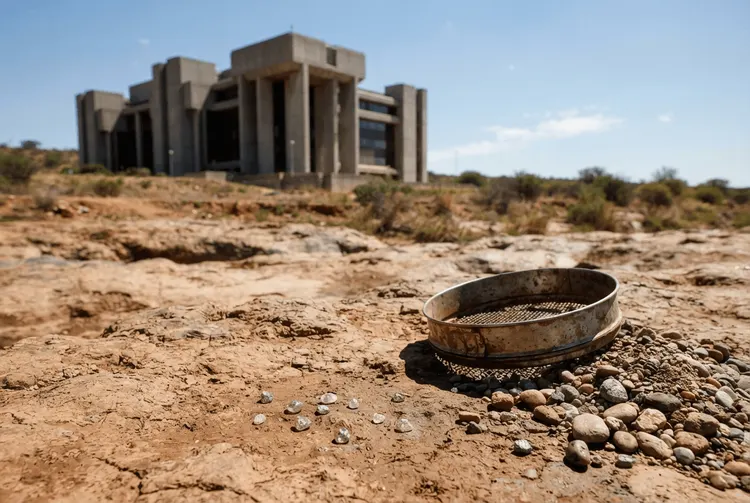
Südafrikas kleiner und mittlerer Diamantensektor gerät immer stärker unter die Räder. Regulatorische Auflagen, Probleme in der Logistik sowie ein herausforderndes Marktumfeld setzen der Branche massiv zu, berichtet der unabhängige Diamantproduzent Lyndon de Meillon, Inhaber von Paleostone Mining. Er zeichnet das Bild einer Industrie, die in zwei strikt voneinander getrennte Bereiche zerfällt.
Der Bereich der kleineren und Junior-Unternehmen konzentriert sich auf alluviale Diamantvorkommen in der Nähe bedeutender Flussläufe in den Provinzen Nordwest, Northern Cape und Limpopo sowie entlang der Westküste. Der großflächige Sektor hingegen wird von an der Börse notierten Gesellschaften wie De Beers und Petra Diamonds beherrscht und legt seinen Schwerpunkt vorrangig auf den Kimberlit-Abbau. Gerade der erste Sektor übernimmt laut de Meillon eine zentrale Funktion bei der Schaffung von Arbeitsplätzen in einigen der abgelegensten und wirtschaftlich schwächsten Gegenden Südafrikas.
Obwohl der alluviale Sektor lediglich rund 4 bis 5 Prozent der gesamten südafrikanischen Diamantenförderung nach Karatgewicht ausmacht, fällt sein Beitrag zum Wert der Industrie überproportional hoch aus: Etwa 25 Prozent des jährlichen Werts der diamantproduzierenden Förderung des Landes entstammen diesem Segment. Allerdings gibt de Meillon zu bedenken: Die Güte alluvialer Diamanten ist hoch, ihre Abbauraten sind jedoch äußerst gering und die Ausbeute lässt sich kaum vorhersagen. Dies mache diesen Rohstoff zu einem spekulativen Objekt für den Abbau.
Gesetzesänderung im Jahr 2004
Einen Wendepunkt markierte die Verabschiedung des Mineral and Petroleum Resources Development Act (MPRDA) im Jahr 2004. „Direkt nach der Einführung des MPRDA erlebte die Zahl der alluvialen Diamantenbetriebe in den Provinzen Northern Cape, North West und Free State einen raschen und deutlichen Rückgang“, stellt de Meillon fest. Früher existierten etwa 2.000 aktive kleine und Junior-Diamantenabbauunternehmen, die insgesamt rund 25.000 Menschen beschäftigten – mehr als die großflächigen Produzenten zusammen. Heute sind es nur noch etwa 20 Unternehmen mit rund 1.000 Beschäftigten.
Dieser Rückgang hat das Gesicht des kleinmaßstäblichen Diamantenabbaus fundamental verändert. „Die fortwährenden Konsequenzen dieser gesetzgeberischen Veränderungen prägen weiterhin die Branche, wobei das Überleben nun auf eine Handvoll Firmen beschränkt ist, die dem regulatorischen und ökonomischen Druck standhalten können“, so de Meillon. Auch größere börsennotierte Gesellschaften blieben nicht verschont: Zusätzliche administrative und operative Auflagen erschwerten die Bedienung bestehender Verbindlichkeiten.
Zwischen 2004 und 2007 führte zudem die Vergabe von Abbaugenehmigungen und Prospektionslizenzen, die an die Einhaltung der Vorschriften zur schwarzen wirtschaftlichen Stärkung (BEE) gebunden war, zu einem starken Rückgang. Ohne finanzielle Instrumente zur Unterstützung von BEE-Partnern und bei zu geringen Gewinnmargen zur Abfederung einer Verwässerung um 30 Prozent gaben viele Unternehmen auf. Die globale Finanzkrise von 2007 und der darauffolgende Einbruch der Diamantenpreise verschärften diese Schwierigkeiten zusätzlich.
Korruption, Kosten und ungewisse Perspektiven
De Meillon hebt zudem „Korruption und Ineffizienz“ innerhalb des Ministeriums für Mineralien und Erdölressourcen sowie des Ministeriums für Wasser und Sanitärversorgung in den letzten zwei Jahren hervor. Dies habe die Erteilung von Genehmigungen eingeschränkt und neue Möglichkeiten blockiert. Aufeinanderfolgende Aktualisierungen des Mining Charter in den Jahren 2010 und 2016 führten dazu, dass weitere Betreiber ihre Türen schlossen. Auch das Diamond and Precious Metals Act habe kostspielige und unpraktikable Regeln auferlegt, die häufig von unerfahrenen Beamten durchgesetzt wurden.
Höhere Ausgaben für Strom, Wasser, Treibstoff, Diesel, Sicherheit und Arbeit verstärkten die Probleme zusätzlich. „Die Aussichten für die Diamantenindustrie bleiben äußerst unsicher“, prognostiziert de Meillon. Er vermutet, dass derzeit nur die hochwertigsten Kimberlit-Vorkommen wie Jwaneng im benachbarten Botswana bei den aktuellen Preisen profitabel sein dürften. Viele Kimberlitminen stünden vor der Stilllegung, da mehr als 60 Prozent ihrer Förderung Preisrückgänge von 50 bis 60 Prozent verzeichnet hätten.
Größere Diamanten ab 10 Karat und farbenfrohe Edelsteine dürften hingegen zunehmend rarer werden, was ihre Preise mittelfristig nach oben treiben dürfte. Die Nachfrage nach diesen Steinen bleibe relativ stabil. Preise für kleinere Steine werden laut de Meillon wohl nicht bald wieder anziehen – hauptsächlich wegen des anhaltenden Wettbewerbs durch laborgestützte Diamanten. Der alluviale Diamantenabbau mit seiner größeren durchschnittlichen Steingröße werde voraussichtlich das profitabelste Segment der Zukunft sein.
Im Marketingbereich zeichnet sich derweil eine Konsolidierung ab: Eine kleine Gruppe finanziell starker Firmen nutzt die Marktinstabilität aus. „Diese Unternehmen streben nach langfristiger Kontrolle, indem sie in Abbaurechte investieren und bestehende Betriebe übernehmen“, so de Meillon. Sie kaufen den Großteil der verfügbaren Rohdiamanten auf und stellen kleineren Käufern Finanzierungen zur Verfügung. Die Auswirkungen auf die Gebote seien noch nicht absehbar, bergen aber das Potenzial, die begehrte alluviale Produktion vom internationalen Markt fernzuhalten.