
Mehr LNG, weniger Angst vor Knappheit
Spotpreise sinken, China und Indien greifen zu, US-Exportmargen geraten unter Druck
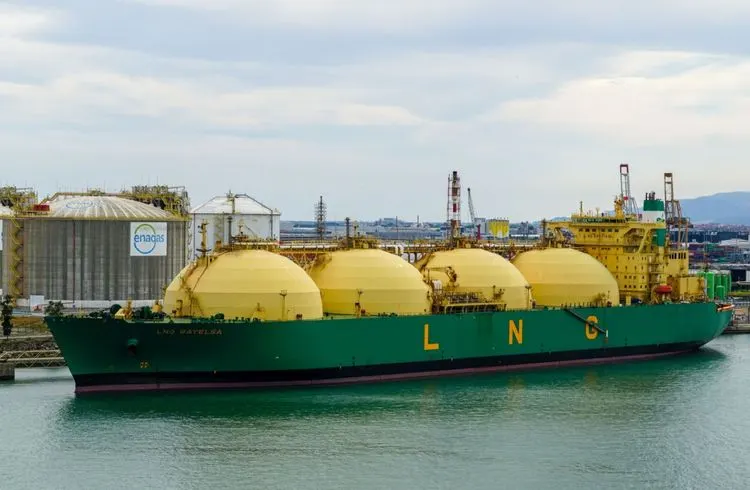
Die nächste LNG-Knappheit wirkt plötzlich wie ein Problem von gestern: 2026 rollt eine Angebotswelle an, die den Markt vom Mangel- in den Überflussmodus schalten könnte – und genau das drückt die Preise.
Seit dem Ukraine-Krieg 2022 war LNG vielerorts ein Nadelöhr. Nun kippt das Bild. Analysten von S&P Global Energy, Kpler und Rystad Energy rechnen damit, dass 2026 mindestens 35 Millionen Tonnen neue Kapazität ans Netz gehen – vor allem aus den USA und Katar. In der Summe könnten die globalen LNG-Mengen damit bis zu 10% gegenüber 2025 zulegen. Die Prognosen für die weltweite Versorgung liegen 2026 je nach Quelle zwischen 460 und 484 Millionen Tonnen.
Angebot drückt Preise – und trifft die USA an einer empfindlichen Stelle
Die Liste der zusätzlichen Volumen liest sich wie ein Bauplan für mehr Marktentspannung: Golden Pass LNG an der US-Golfküste, die North-Field-Erweiterung in Katar, steigende Auslastung bei Corpus Christi und Plaquemines in den USA, dazu LNG Canada sowie Greater Tortue Ahmeyim vor Senegal und Mauretanien. Vieles spricht dafür, dass diese Projekte nicht nur auf dem Papier wirken, sondern tatsächlich die globale Verfügbarkeit spürbar erhöhen.
Damit wächst der Preisdruck. Für asiatisches Spot-LNG erwarten Rabobank, Rystad und Kpler 2026 im Schnitt 9,50 bis 9,90 Dollar je mmBtu – nach 12,45 Dollar im Jahr 2025. Auch Europas Benchmark TTF soll nach Einschätzung von Rystad und Kpler auf 9,50 bis 9,74 Dollar je mmBtu sinken, nachdem 2025 im Schnitt 14,20 Dollar zu Buche standen. Man kann es drehen und wenden, wie man will: Das ist ein deutlicher Stimmungswechsel – weg von der Preisangst, hin zu Normalisierung.
Die Kehrseite trifft ausgerechnet den Exportmotor USA. Wenn Asien und Europa billiger werden, schrumpft der Abstand zum Henry Hub. Genau dieser Spread ist der Sauerstoff für Exportmargen. Vortexa, Rabobank und S&P Global Energy warnen zudem vor steigenden Feedgas-Kosten. Die entscheidende Frage lautet damit: Bleibt für US-LNG am Ende genug Marge übrig, wenn die Welt wieder Auswahl hat?
China und Indien greifen wieder zu – aber nicht ohne Nebengeräusche
Auf der Nachfrageseite zeigt sich ein Muster, das lange von hohen Preisen gebremst wurde: Sobald LNG erschwinglicher wird, kehren Spot-Käufe, Fuel-Switching und Lageraufbau zurück. Rystad, Kpler und S&P Global Energy erwarten für Asien 2026 eine Erholung der LNG-Nachfrage um 4% bis 7%, nachdem 2025 Preisempfindlichkeit und Konkurrenz durch alternative Energieträger gebremst hatten.
China und Indien stehen dabei im Zentrum. Kpler rechnet mit einem Plus von 6 bis 7 Millionen Tonnen in China und 5 Millionen Tonnen in Indien, auch weil neue Verträge zusätzliche Importmengen nach sich ziehen. Gleichzeitig bleibt der chinesische Markt ein komplizierter Taktgeber: 2025 rutschten die Importe laut Bericht unter anderem wegen schwacher Industrie, US-Zöllen sowie hoher heimischer und Pipeline-Versorgung ab. Für 2026 erwartet Rystad 76,5 Millionen Tonnen LNG-Importe – 12% mehr als 2025 –, betont aber: Die Mengen könnten dennoch unter dem Niveau von 2024 bleiben, weil Peking die heimische Produktion priorisiert.
Und dann ist da noch das Überhang-Thema: Rystad sieht die langfristig vertraglich gebundenen chinesischen LNG-Mengen perspektivisch über 80 Millionen Tonnen pro Jahr. Ein Teil davon dürfte am Markt „weitergereicht“ werden. Das ist mehr als eine Randnotiz – denn es verändert Handelsströme, macht den Spotmarkt beweglicher und erhöht den Wettbewerbsdruck auf andere Abnehmer.
Europa bleibt der Puffer – und sortiert russische Mengen aus
Europa hat sich seit 2022 zur globalen Ausgleichszone entwickelt: Wenn irgendwo LNG frei wird, landet es am Ende oft in europäischen Terminals. Dieses Muster dürfte 2026 anhalten. Kpler erwartet für Europa ein Importplus von 22 Millionen Tonnen, Rystad sieht 20 Millionen Tonnen mehr, Energy Aspects und ICIS rechnen mit rund 13 Millionen Tonnen Zuwachs. Treiber sind laut Bericht vor allem Speicherbedarf nach niedrigerem Winter-Endbestand, höherer Gasverbrauch bei niedrigeren TTF-Preisen, wachsende türkische Nachfrage – und Europas Rolle als „Balancing Market“ für steigende Atlantik-Angebote.
Gleichzeitig läuft die geopolitische Neusortierung weiter. Europa beginnt 2026, russisches Pipelinegas und LNG schrittweise zu verdrängen. Analysten erwarten, dass LNG aus dem Yamal-Projekt häufiger alternative Ziele wie Türkei und Ägypten findet, während Europa die wegfallenden Mengen stärker aus dem Atlantikraum ersetzt. Einerseits stabilisiert das die Versorgung. Andererseits bleibt Europa abhängig davon, wie konsequent neue Projekte liefern – und wie schnell Asien bei fallenden Preisen wieder in den Markt drängt.
Spannend bleibt, ob der Preisrückgang 2026 nur ein Ventil für angestaute Nachfrage wird – oder der Beginn einer Phase, in der LNG wieder stärker über Wettbewerb und weniger über Mangel verwaltet wird. Entscheidend wird sein, wie reibungslos die neuen Kapazitäten tatsächlich hochlaufen und wie aggressiv China seine Vertragsmengen in den Markt schiebt.