
Kupfer-Rally treibt Minenaktien: Angebotsengpässe beflügeln Rohstoffwerte
Die Kupfernotierungen haben neue Rekordhöhen erklommen und treiben die Aktien großer sowie kleiner Minenunternehmen weltweit. Angebotsstörungen, steigende Nachfrage aus KI und Energiewende sowie US-Zölle sorgen für anhaltende Verknappung und beflügeln Roh
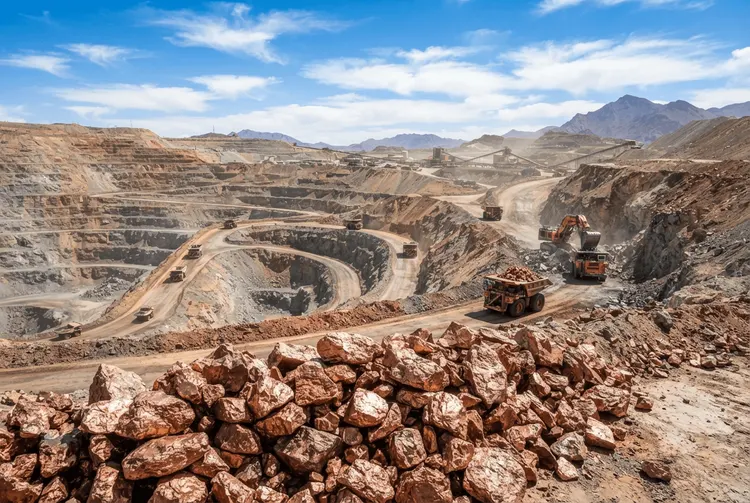
Die Kupfernotierungen haben im abgelaufenen Jahr einen imposanten Höhenflug vollzogen und erreichten im September 2026 bislang ungekannte Spitzenwerte. Zwischen September 2025 und September 2026 verteuerten sich die US-Kupferfutures um über 50 Prozent, während die Notierungen an der London Metal Exchange (LME) um 48 Prozent anzogen. Auch im laufenden Jahr 2026 hält der Aufwärtstrend an: COMEX-Kupfer verbucht einen Zuwachs von 20 Prozent, LME-Kupfer liegt 18 Prozent im Plus.
Sowohl angebots- als auch nachfrageseitige Verwerfungen befeuern diese Preissteigerungen. Auf der Produktionsseite führen Beeinträchtigungen in Minen- und Schmelzbetrieben zu Verknappungen, während die Nachfrage aus den Bereichen künstliche Intelligenz und Energiewende zusätzlichen Bedarf schafft. Der Markt steuert auf ein Angebotsdefizit zu, was die Kurse der Kupferförderer weltweit antreibt.
Rekordpreise lassen Kupferwerte steigen
Die Anteilsscheine der großen Kupferproduzenten haben seit Jahresbeginn 2026 deutlich zugelegt. BHP (ASX: BHP, NYSE:BHP, LSE:BHP) weist einen Kursgewinn von 42 Prozent aus, Glencore (LSE:GLEN, OTCPL: GLCNF) legte um mehr als 50 Prozent zu, und Southern Copper (NYSE:SCCO) notiert 48 Prozent höher. Selbst Gesellschaften, die von Betriebsunterbrechungen betroffen waren, profitieren vom günstigen Marktumfeld.
First Quantum Minerals (TSX: FM, OTCPL: FQVLF) verzeichnet seit Jahresbeginn ein Plus von 23 Prozent und liegt seit September 2025 sogar 87 Prozent im Plus. Freeport-McMoRan (NYSE:FCX) gewann seit Jahresbeginn 48 Prozent hinzu und verbessert sich gegenüber dem Vorjahr um 69 Prozent. Ivanhoe Mines (TSX: IVN, OTCQX: IVPAF) musste dagegen einen Kursrückgang von 17 Prozent seit Jahresauftakt hinnehmen, wobei die Verluste überwiegend in der ersten Hälfte des Jahres 2026 auftraten. Zwischen Januar und April fiel die Aktie um 36 Prozent. Seit dem 10. August hat sich der Kurs jedoch erholt und legte bis zum 9. September um 16 Prozent zu.
Die Dynamik am Kupfermarkt zeigt sich ebenso in den Investitionsbudgets. S&P Global prognostizierte im Juni, dass die Kapitalaufwendungen der Bergbaubranche in diesem Jahr mit 121 Milliarden US-Dollar ein Zehnjahreshoch erreichen werden – maßgeblich getrieben durch Kupfer. Diese Mittel fließen vermehrt auch in den Junior-Sektor. EY sagte in einem Bericht vom April voraus, dass die Explorationsausgaben in British Columbia 2025 mit 751 Millionen kanadischen Dollar einen Rekordwert erzielten, wovon 385 Millionen kanadische Dollar auf Kupfer entfielen.
Das hohe Kupferpreisniveau beschert auch kleineren Gesellschaften an der TSXV außergewöhnliche Kursentwicklungen. Tintina Mines (TSXV: TTS, OTCPL: TNNTF) stieg seit Jahresbeginn um über 600 Prozent, während das Unternehmen an seinem Dos-Amigos-Projekt in Chile arbeitet. BCM Resources (TSXV: B, OTCPL: BCMRF) legte um mehr als 400 Prozent zu und treibt die Exploration auf dem Thompson-Knoll-Areal in Nevada voran. Panoro Minerals (TSXV: PML, OTCQB: POROF) schnellte um fast 400 Prozent nach oben, während es das Cotabambas-Projekt in Peru vorantreibt.
Was treibt die Kupferpreise nach oben?
Der bedeutendste Faktor für den Kupferanstieg ist das Angebot, das 2025 erheblichen Beeinträchtigungen ausgesetzt war. Dazu zählen Zwischenfälle bei wichtigen Förderstätten wie der Mine Kamoa-Kakula von Ivanhoe in der Demokratischen Republik Kongo sowie der Grasberg-Mine von Freeport-McMoRan in Indonesien. Auch 2026 blieben die Standorte betroffen. Freeport musste im August seine Schmelzanlage in Gresik stilllegen, nachdem ein Austritt geschmolzenen Materials die Einrichtung beschädigt hatte.
Ein schwerer Sturm traf im Juli mehrere Standorte in Chile, darunter die Los-Pelambres-Mine von Antofagasta (LSE:ANTO, OTCPL: ANFGF). Die Schäden legten den Betrieb lahm und veranlassten das Unternehmen, seine Jahresprognose für 2026 um 5 Prozent zu senken. Codelco gab zudem bekannt, dass die Erweiterung von El Teniente infolge seismischer Aktivität im Jahr 2025 um zwei Jahre verzögert wird. Die Mine fördert bei sinkenden Gehalten kontinuierlich weniger und produzierte 2025 mit 1,31 Millionen Tonnen Kupfer die geringste Menge seit über 25 Jahren.
Das Kupferangebot wird zudem durch die fortgesetzte Schließung der Cobre-Panama-Mine von First Quantum belastet. Die panamaische Regierung ordnete die Betriebseinstellung im Jahr 2023 an. Im Mai 2025 nahm First Quantum einen der drei Mahlkreisläufe wieder in Betrieb, um gelagertes Material zu verarbeiten. Eine Wiederaufnahme des Abbaus oder zusätzliche Mahlkapazitäten wurden jedoch nicht angekündigt. Grasberg und Kamoa-Kakula, ursprünglich für eine vollständige Wiederinbetriebnahme im Jahr 2027 vorgesehen, wurden auf 2028 verschoben.
Neben den bergbaulichen Herausforderungen wirken sich US-Zölle auf die Kupferbranche aus. Die Abgaben traten im August 2025 in Kraft, zunächst mit einem Satz von 50 Prozent auf halbfertige Kupfererzeugnisse und daraus abgeleitete Waren. Eine Exekutivverordnung der Trump-Administration sieht höhere Gebühren für raffiniertes Kupfer vor: 15 Prozent ab Januar 2027, steigend auf 30 Prozent im Jahr 2028. Dies führte zu einem Anstieg der Kupferimporte in die USA vor der Erhöhung, was zu Verknappungen in den Lagern der LME und der Shanghai Futures Exchange führte und die COMEX-Bestände auf Rekordniveau trieb.
Mögliche Kostenrisiken für Kupferbergbauunternehmen
Trotz des günstigen Umfelds stehen Kupferproduzenten vor Herausforderungen. Die Lieferketten für wichtige Energie- und Prozessinputs wurden durch eingeschränkte Schifffahrtsrouten über die Straße von Hormus erheblich beeinträchtigt. Die Ölpreise zeigten sich volatil, wobei Brent-Rohöl zwischen 90 und 110 US-Dollar pro Barrel schwankte und West Texas Intermediate zwischen 85 und 105 US-Dollar lag. Diese erhöhten Niveaus haben die Inputkosten weltweit in die Höhe getrieben, da die Dieselpreise steigen – Diesel wird für Förderfahrzeuge und schwere Ausrüstung benötigt.
Analysen von BMO und Wood Mackenzie deuten darauf hin, dass die Kosten für Kupferbergbauunternehmen um 3,5 Prozent steigen, wenn die Ölpreise um 10 Prozent zulegen. Auch das Schwefelsäureangebot wurde durch die Schließung der Straße beeinträchtigt. Etwa ein Viertel