
Tiefbergbau treibt Schachtkosten: Immer mehr Projekte unter Tage
Der Schachtbau verteuert sich global, da immer mehr Bergbauprojekte in die Tiefe gehen. Fachkräftemangel, steigende Materialkosten und geologische Risiken treiben die Budgets, während die wachsende Projekt-Pipeline den Wettbewerb um knappe Auftragnehmer v
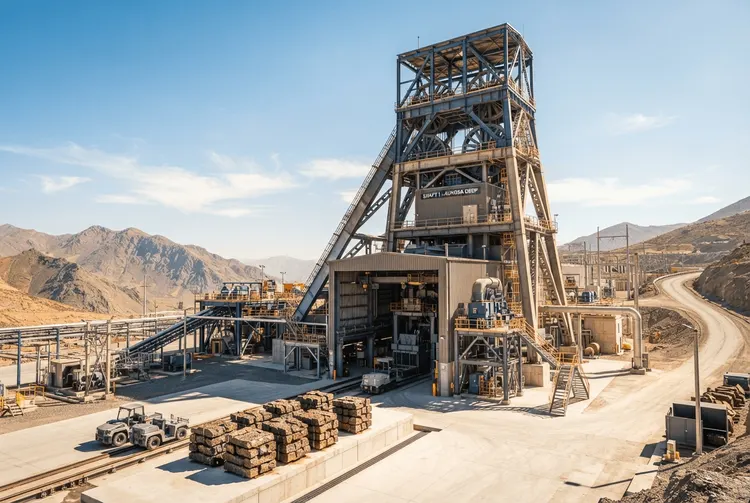
In sämtlichen bedeutenden Bergbauregionen dieser Welt verteuert sich der Schachtbau, da die Branche ihre Förderaktivitäten zunehmend in größere Tiefen verlagert. Im Fokus stehen hochgradige Erzkörper, die sich über oberflächennahe Lagerstätten nicht mehr wirtschaftlich erschließen lassen. Dies führt zu einem grundlegenden Wandel in der Kapitalausgabenplanung der Minenunternehmen weltweit.
Über Jahrzehnte hinweg boten Tagebaue und flache Untertagebetriebe einen vergleichsweise kostengünstigen Weg zur Rohstoffproduktion. Diese Entwicklung kehrt sich nun um. Da Erzkörper in der Tiefe zur zentralen Wachstumsquelle werden – besonders bei Gold, Kupfer, Platingruppenmetallen (PGM) und Buntmetallen –, hat der Schachtbau wieder den Status einer der technisch anspruchsvollsten und kapitalintensivsten Aufgaben in der Minenerschließung erlangt.
Eine Reihe sich gegenseitig verstärkender Einflussfaktoren treibt die Budgets für Schachtprojekte in Regionen wie Südafrika, Kanada, Australien und Teilen Lateinamerikas in die Höhe. Der Kostendruck beschränkt sich nicht auf eine einzelne Ursache, sondern spiegelt strukturelle Veränderungen in der gesamten Lieferkette wider, die den Tiefbau unterstützt.
Personalknappheit und Lohnanstieg
Der Schachtbau zählt weiterhin zu den personalintensivsten Tätigkeiten im zivilen und bergmännischen Ingenieurwesen. Der weltweite Bestand an erfahrenen Schachtspezialisten, Tiefbauingenieuren und Untertage-Experten hat sich deutlich verringert – insbesondere nach dem Rückgang großer Vorhaben während der Rohstoffflauten. Die Lohnentwicklung für spezialisierte Mannschaften hat das allgemeine Gehaltsniveau im Bergbau übertroffen, und die Verlagerung erfahrener Teams über Ländergrenzen hinweg bringt zusätzliche Komplexität und Kosten mit sich.
Auch bei Ausrüstung, Werkstoffen und Lieferketten geraten die Projekte unter Druck. Fördergerüste, Kibbles, Schachtförderanlagen, Schalungen und Spritzbetonanlagen erfordern hohe Kapitalaufwendungen, und die Lieferzeiten für maßgefertigte Schachtausrüstungen haben sich verlängert. Stahl und Beton – die wesentlichen Baumaterialien für die Schachtverkleidung – standen unter anhaltendem Preisdruck. In Ländern mit geringer eigener Fertigungskapazität führen importierte Anlagen zu Währungsrisiken und Logistikkosten, die die Projektbudgets zusätzlich belasten.
Geologische Herausforderungen steigern die Risiken
Tiefere Schächte stoßen auf wechselhaftere und oft schwierigere Gebirgsverhältnisse: erhöhte Gesteinsspannungen, höhere Temperaturen im Untergrund, zunehmende Wasserzuflüsse und komplexe Verwerfungsstrukturen. Die Beherrschung dieser Bedingungen erfordert aufwendigere Gebirgssicherung, spezielle Spritzbetonverfahren und Kühlanlagen. Jeder zusätzliche Meter Tiefe bedeutet dabei keinen linearen Kostenanstieg – das geotechnische Risiko wächst in der Regel überproportional, sobald Projekte etablierte Abbauhorizonte unterschreiten.
Zunehmende Zahl von Tiefbauprojekten
Die Zahl der Bergbauvorhaben, die eine Schachtentwicklung in nennenswerter Tiefe erfordern, hat stetig zugenommen. Vorangetrieben wird diese Entwicklung von großen Produzenten, die ihre Reserven ersetzen wollen, sowie von Explorationsfirmen, die tiefe, hochgradige Entdeckungen nachweisen. Mehrere Schlüsselbereiche prägen die aktuelle Projekt-Pipeline:
- Kupferprojekte in der Tiefe: Da oberflächennahe Kupfer-Porphyr-Lagerstätten zunehmend erschöpft sind, errichten mehrere Großbetriebe Infrastrukturschächte, um tiefere Erweiterungen zu erschließen – vor allem in Nord- und Südamerika sowie Zentralafrika.
- Gold in der Tiefe in etablierten Revieren: Reife Golddistrikte in Westafrika, dem Abitibi-Gürtel in Kanada und Südafrika verlängern ihre Laufzeit durch tiefe Schachtprogramme, die auf hochgradige schmale Gänge und Riff-Systeme abzielen.
- Platingruppenmetalle (PGM): Der Bushveld-Komplex in Südafrika und der Great Dyke in Simbabwe bringen weiterhin Schachtprojekte hervor, da die Produzenten dem Riff-Horizont in zunehmender Tiefe folgen.
- Kali- und Evaporit-Projekte: Der Schachtbau stellt eine unverzichtbare Infrastruktur für neue Kaliminen weltweit dar, wobei mehrere Großvorhaben in Kanada, Europa und Afrika voranschreiten.
- Batteriemetalle: Nickel- und Kobaltprojekte in Festgestein benötigen vermehrt Untertage-Infrastruktur, da flache Oxidzonen tieferen Sulfid-Zielen weichen.
Die schiere Menge gleichzeitiger Projekte, die um dieselben Auftragnehmer, Ausrüstungen und qualifizierten Arbeitskräfte konkurrieren, hat zu einer Kapazitätsgrenze geführt. Eine derartige Verknappung gab es nicht, als Tiefbauvorhaben seltener und geografisch breiter gestreut waren.
Auftragnehmermarkt und Risikoverteilung
Der Markt für spezialisierte Schachtbau-Auftragnehmer ist relativ stark konzentriert. Nur eine Handvoll Firmen mit echter Tiefschacht-Expertise sind global tätig, und ihre Auftragsbücher haben sich angesichts des gestiegenen Projektvolumens verdichtet. Diese Konzentration verschafft den Auftragnehmern stärkere Verhandlungspositionen bei Preisen, Eskalationsklauseln und Risikoverteilung – eine Umkehr des Käufermarktes, der während der letzten längeren Rohstoffflaute vorherrschte.
Mineneigentümer akzeptieren zunehmend Vertragsstrukturen, die weniger Risiko auf die Auftragnehmer abwälzen. Dies entspricht der kommerziellen Realität, dass eine schmale Gruppe leistungsfähiger Auftragnehmer nicht gezwungen werden kann, unkontrollierbare Risiken zu übernehmen, ohne sie vollständig vom Ausschreibungsprozess auszuschließen. Festpreisverträge für tiefe Schachtarbeiten sind schwieriger durchsetzbar geworden und weichen vermehrt Zielkostenvereinbarungen oder kostenerstattenden Modellen mit Leistungsanreizen.
Als Reaktion auf die Kostensteigerungen investieren anspruchsvolle Projekteigentümer verstärkt in eigene technische Teams. Diese sollen die Arbeitsprogramme der Auftragnehmer prüfen, Schnittstellen steuern und Umfangsausweitungen frühzeitig erkennen. Gründliche geotechnische Voruntersuchungen vor dem Schachtbau – darunter umfassende Bohrungen, hydroge