
Critica: Scoping-Studie bescheinigt Wolfram-Projekt Mt Lindsay hohe Wirtschaftlichkeit
Critica hat die Scoping-Studie zu seinem Zinn-/Wolfram-Projekt Mt Lindsay in Tasmanien vorgelegt, die bei Basispreisen einen Kapitalwert von 1,01 Milliarden australischen Dollar und eine IRR von 56 Prozent ausweist. Das Untertage-Konzept rückt Wolfram mit
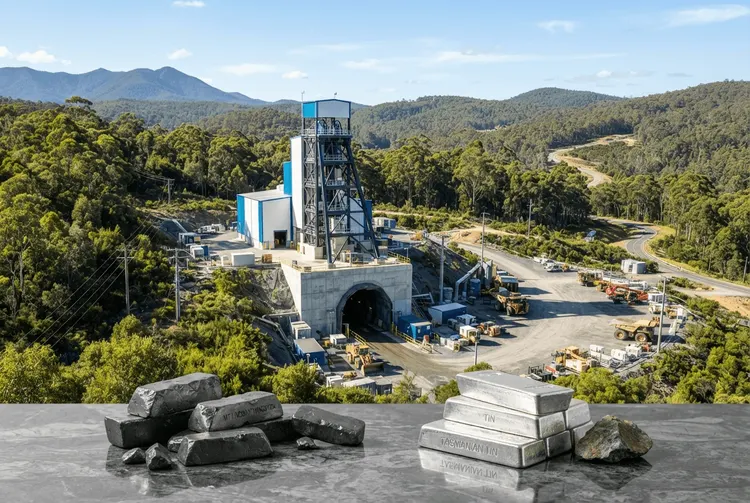
Das an der ASX notierte Explorationsunternehmen Critica hat die Resultate einer kürzlich veröffentlichten Scoping-Studie zu seinem Zinn-/Wolfram-Projekt Mt Lindsay auf Tasmanien präsentiert. Laut der Untersuchung weist die geplante Errichtung eines Untertagebergwerks samt Aufbereitungsanlage mit einer Jahreskapazität von einer Million Tonnen bei Basispreisen einen Kapitalwert (NPV) nach Steuern von etwa 1,01 Milliarden australischen Dollar, einen internen Zinsfuß (IRR) von 56 Prozent sowie eine Amortisationszeit von rund 1,9 Jahren auf.
Die erforderlichen Investitionen vor Produktionsstart beziffern sich auf 244 Millionen australische Dollar. Demgegenüber stehen mögliche Erlöse über die Grubenlebensdauer (LoM) in Höhe von 5,2 Milliarden australischen Dollar bei einer Laufzeit von 13,5 Jahren. Für Investoren, die sich in Bergbauprojekte engagieren, gelten diese Werte als essenzieller Gradmesser für die ökonomische Tragfähigkeit des Vorhabens.
Abkehr vom historischen Tagebau hin zum Untertageabbau
Die von der DRA Global erstellte Studie beschreibt ein Untertage-Konzept für Mt Lindsay mit einer substanziellen Gewichtung auf Zinn und Wolfram. Beide Metalle sind für die Elektronikindustrie, Hochtechnologie-Fertigung, den Verteidigungssektor sowie die Luft- und Raumfahrt von großer Bedeutung.
Vorgesehen ist ein eigenbetriebenes Untertagebergwerk mit angeschlossener Aufbereitung. Der Plan sieht einen Doppelschacht-Zugang, Longhole-Open-Stoping mit Paste-Befüllung, eine Materialbeförderung per Förderband sowie einen Verarbeitungsprozess für Zinn, Wolfram und Magnetit mitsamt ergänzender Infrastruktur vor. Critica betont, dass das Untertage-Konzept eine deutliche Abweichung von der früher geplanten Tagebaumethode darstelle und die Bauweise zusätzliche Eingriffe an der Oberfläche reduzieren solle.
Hervorzuheben ist die dominante Rolle von Wolfram: Im Basisszenario trägt das Metall rund 75 Prozent der modellierten LoM-Erlöse bei. Diese Schwerpunktsetzung dürfte speziell für deutsche und europäische Marktteilnehmer relevant sein, da eine gesicherte Wolframversorgung aus westlichen Quellen strategisch immer wichtiger wird.
Zusätzliches Aufwärtspotenzial über Nebenprodukte
Die aktuellen Wirtschaftlichkeitsberechnungen der Scoping-Studie berücksichtigen Kupfer und weitere mögliche Nebenprodukte noch nicht. Dies eröffnet zusätzliches Potenzial für das Projekt, abhängig von noch ausstehenden metallurgischen und kommerziellen Bewertungen. Für Anleger bleibt somit Spielraum für mögliche Aufwärtsrevisionen der bislang getroffenen Wirtschaftlichkeitsannahmen.
Critica-CEO Jacob Deysel äußerte sich zu den Resultaten mit Verweis auf die weiteren Schritte: „Unser Augenmerk liegt nun darauf, die technischen, metallurgischen, behördlichen, finanziellen und kommerziellen Aufgaben gezielt voranzutreiben, die notwendig sind, um Mt Lindsay zu einer Machbarkeitsstudie zu führen.“
Der Firmenchef ergänzte, dass die Scoping-Studie zum Seltene-Erden-Projekt Jupiter zeitnah veröffentlicht werden solle. Critica arbeitet somit gleichzeitig an mehreren Vorhaben, was für ein Explorationsunternehmen dieser Dimension eine beträchtliche Arbeitslast, aber auch die Chance auf mehrere potenzielle Werttreiber bedeutet.
Für Privatanleger gilt es, die dargestellten Kennziffern richtig einzuordnen: Scoping-Studien befinden sich auf einer frühen Planungsebene und sind keine Machbarkeitsstudien, weshalb sich Annahmen im weiteren Projektverlauf durchaus verändern können. Gleichwohl liefern die Werte eine erste Einschätzung zu Umfang und Ertragskraft des Vorhabens.