
Die Rückkehr der Kohleaktien – und das nicht nur in Deutschland!
Eigentlich war Kohleenergie nie so ganz weg. Das nutzt ein Unternehmen nun in Kolumbien für sich.
Kohle regiert die Welt! Nicht nur die „Kohle“ in unseren Portemonnaies, sondern auch der gleichnamige Energieträger zählt gemeinsam mit Öl zu den wichtigsten Rohstoffen der Welt. Seit Jahrtausenden liefert das „schwarze Gold“ dem Menschen Wärme und Energie – und machte die Entstehung von Zivilisationen auch erst möglich.
Spätestens seit der industriellen Revolution, wo Kohle zur Befeuerung der Dampfmaschinen und -fahrzeugen benötigt wurde, trug der Rohstoff Kohle zu einer verstärkten Urbanisierung bei.
In den letzten Jahren versuchen nun immer mehr Staaten, das schwarze Gold aufgrund seiner Umweltbilanz mehr oder weniger aus ihrem Energiemix zu verdrängen. Erneuerbare Energien sind das Non-plus-Ultra, so heißt es jetzt. Und tatsächlich: Jüngst beförderte die weltweit forcierte Abkehr von Energieformen mit großem CO2-Ausstoss die Kohleenergie ins Abseits, zumindest in der westlichen Welt.
Doch ist dem wirklich so? Coal ist noch immer King, wenn man auf die globale Energiebilanz bei der Stromproduktion blickt!
Noch immer wird ein Drittel der Energie aus Kohle gewonnen
Für Viele mag es dennoch eine handfeste Überraschung sein, dass auch heute noch rund 35% der weltweiten Elektrizität aus Kohle gewonnen wird. Weltweit zählt man aktuell ca. 9.000 Kohlekraftwerke, die für die Produktion von Strom und Wärme verantwortlich sein. Und bevor wir an dieser Stelle mit dem Finger auf China zeigen: Auch in Deutschland feiert die Kohleenergie nach dem Energiefiasko der vergangenen Jahre eine eindrucksvolle Renaissance!
Der Anteil von Kohleenergie übersteigt somit auch den von Gas – dieser Energieträger ist global für 22,7% der Energie verantwortlich, gefolgt von Wasserkraft mit 14,9%.
Überträgt man diese Daten auf Nordamerika, zeigt sich, dass in den USA nur noch rund 19,7% und in Kanada sogar nur 5,7% des Stroms aus Kohle gewonnen wird. In den Entwicklungsländern sieht das Ganze allerdings völlig anders aus: Viele Länder kommen auch weiterhin an Kohle nicht vorbei, da dieser Energieträger für die Stromgewinnung enorme Kostenvorteile bedeutet.
Es bleibt wie es ist: Vor allem China und Indien nutzen erneuerbare Energien nicht als Ersatz-Energieträger, sondern lediglich als zusätzliches Standbein neben der Kohleverstromung.
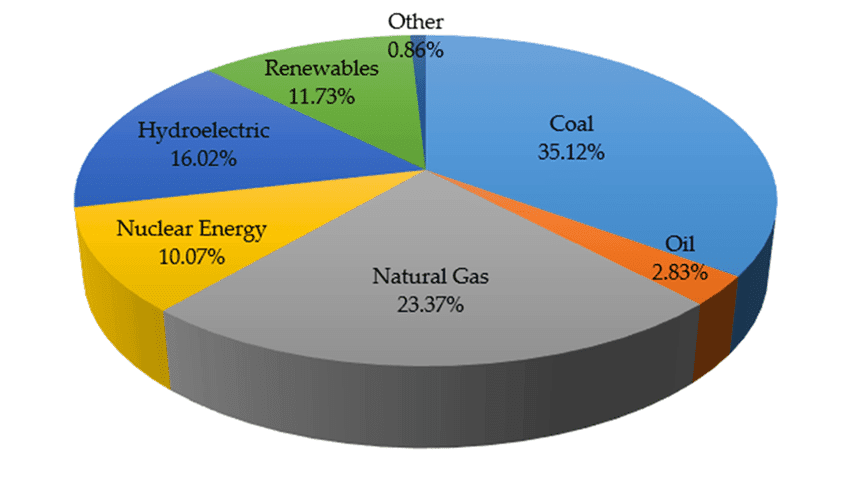
Quelle: World Electricity Generation Mix by Source (2022)
So ist und bleibt es offensichtlich, dass Kohle auch weiterhin der weltweit wichtigste Energieträger bleiben wird. Ein Ende der Vorherrschaft ist nicht absehbar und Analysten gehen davon aus, dass Kohle sogar noch 2040 einen Anteil von rund 22% an der weltweiten Energiegewinnung haben wird.
Einige der großen Player wappnen sich
Der weiter bestehende „Appetit“ auf Kohle zeigt sich auch in der Tatsache, dass einige der Schwergewichte der Energiewirtschaft investieren.
Braunkohle vs. Steinkohle
Während die Notwendigkeit von Kohle bei der Energiegewinnung nun erklärt wurde, ist es für das weitere Verständnis wichtig, einmal auf den Unterschied zwischen Steinkohle und Braunkohle einzugehen. Denn auch wenn es sich bei beiden Produkten um „Kohle“ im eigentlichen Sinne handelt, sind die Anwendungen bzw. „Use Cases“ durchaus unterschiedlich.
Steinkohle enthält einen deutlich höheren Kohlenstoffanteil als Braunkohle, hat weniger Unreinheiten und eignet sich daher perfekt zur Stahlproduktion. Bei diesem Prozess werden durch die höhere Qualität der Kohle eine höhere Temperatur sowie weniger Abgase produziert. Steinkohle gilt daher als umweltfreundlicher.
Im Vergleich dazu nutzt man Braunkohle in erster Linie zur Energiegewinnung. Auch in Deutschland gab und gibt es größere Kohle-Vorkommen, die bspw. im Ruhrgebiet einst ganze Regionen mit Arbeit versorgte. Obwohl Braunkohle einen niedrigen Kohlenstoffgehalt hat, eignet sich das Produkt dennoch hervorragend für Anwendungen, bei denen durch die Kohle-Verbrennung Dampfturbinen angetrieben werden, wie eben in Kraftwerken.
Braunkohle setzt allerdings deutlich mehr Abgase frei und liefert mit Blick auf die CO2-Bilanz deutlich schlechtere Ergebnisse. Dennoch hat die Bundesregierung in den letzten Monaten diese Art der Energiegewinnung wieder verstärkt, während Kernkraftwerke abgestellt wurden. Dank Dunkelflaute wird deshalb an vielen Wintertagen drei Viertel des deutschen Stroms mit Kohle und Erdgas produziert, und nicht mit Sonnen- und Windkraft.
Glencore mit 8,9 Milliarden Dollar Akquisition
Schaut man sich die Finanzmärkte in Bezug auf Kohle-Deals in der jüngsten Vergangenheit einmal an, fällt eine Transaktion ganz besonders ins Auge: Die 8,9 Mrd.-Übernahme von Teck´s Kohlesparte durch ein Konsortium mit Glencore, Nippon Steel und POSCO.
Glencore würde wohl nicht in diesen Bereich investieren, wenn sich mit fossilen Brennstoffen nicht weiterhin gutes Geld verdienen ließe. Alleine die ESG-Bilanz von Glencore dürfte unter dem Geschäft so stark gelitten haben, dass dies nur mit künftig hohen Gewinnchancen dem Aufsichtsrat zu erklären wäre. Denn im Großen und Ganzen hat Glencore schon seit gut 10 Jahren in erster Linie nur noch in erneuerbare Energien investiert.
Ein ähnliches Bild zeigt sich auch bei der Erschließung von neuen Kohlebergwerken. Im Westen wurden in den letzten Jahren so gut wie keine nennenswerten neuen Vorkommen exploriert. In den Entwicklungsländern hingegen zeigt sich ein ganz anderes Bild! Daher haben sich viele Investoren in diesem Bereich mittlerweile auf diese Regionen fokussiert.
Mit der Übernahme steigt Glencore nun direkt zu einem wichtigen Player auf dem Kohlemarkt auf. Allein der erwartete Cash Flow aus der Kohleförderung dürfte zwischen 5 und 6 Mrd. USD liegen.
Die Aussage von CEO Gary Nagle zeigt dabei deutlich, dass Glencore auf dem Papier aus den fossilen Brennstoffen aussteigen möchte, gleichzeitig aber ebenso die immer noch bestehende Wichtigkeit dieser Energieträger erkennt! Nagle erwartet nämlich „auch in den nächsten Jahren eine konstante Nachfrage für sowohl Stein- als auch Braunkohle“
Interessant ist an dieser Aussage auch, dass der Konsens eigentlich seit einiger Zeit darin besteht, dass nur Steinkohle auf Grund ihrer Anwendung bei der Stahlherstellung eine Zukunft haben wird, und dass Braunkohle mittel- bis langfristig abgelöst werden soll.
Investoren und Unternehmen schenken dem wohl weniger Glauben und umgehen ESG-Anforderungen falls notwendig.
Selbst diejenigen, die mit Bezug auf den ESG-Score mit einer Abstrafung von Glencore´s Aktienkurs rechneten, wurden überrascht. Denn im Anschluss an die Transaktion war es der Kurs von Teck, der deutlich an Wert verlor. Dies sorgte für deutliche Kritik bei der Investorenbasis, die den Verkauf der profitablen Kohlesparte eher als „Virtue Signalling“, als eine kaufmännisch sinnvolle Entscheidung betrachteten.
Noch deutlicher wurde dies dann durch die Tatsache, dass Glencore´s Aktienkurs seit dem Deal deutlich an Wert gewonnen hat.
Am Ende ist es nicht wichtig, ob man nun für oder gegen die weitere Nutzung von Kohle ist: Denn schlussendlich entscheidet der Markt!
Welche Optionen gibt es für Anleger?
Gerade im Energiebereich gibt es einige Optionen, die bei der bereits genannten Glencore anfangen. Direkt dahinter gibt es gleich vier Optionen, die aber allesamt im vergangenen Jahr schon über 100% an Wert zugelegt haben. Dabei handelt es sich um Unternehmen wie Warrior Met Coal (NYSE: HCC – 3 Mrd. Marktbewertung), Alpha Metallurgical Resources (NYSE: AMR – 4 Mrd. Marktbewertung), Ramaco Resources (Nasdaq: METC – 1 Mrd. Marktbewertung) sowie Consol Energy (NYSE: CEIX – 3,5 Mrd. Marktbewertung)
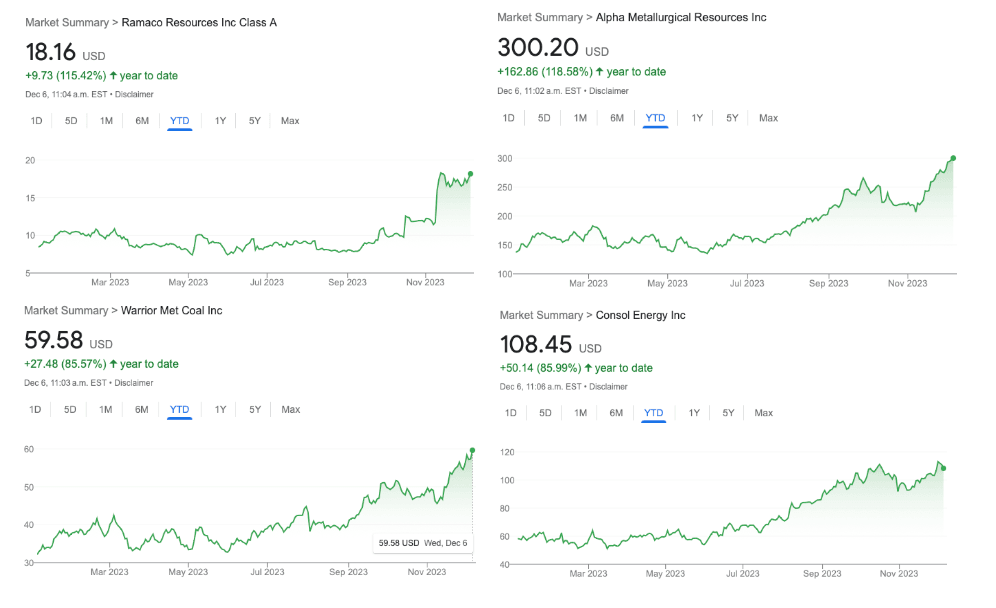
Auf Grund der Tatsache, dass diese Unternehmen den Aufschwung am Kohlemarkt mittlerweile eingepreist haben, sollten Investoren aktuell lieber auf kleinere Optionen setzen, die in den vergangenen 12 Monaten noch nicht so deutlich an Wert zugelegt haben.
Attraktive Möglichkeiten sind rar, leider.
Während es an rohstofflastigen Börsen, wie der kanadischen TSX-V oder der CSE, zum Teil tausende Möglichkeiten im Ressourcen-Bereich gibt, lässt sich die Auswahl an reinen Kohle-Plays an einer Hand abzählen.
Eines dieser Unternehmen, Colonial Coal (TSX-V:CAD) hat seit der Verkündung des Glencore-Teck-Deals ebenfalls schon um 30% aufgewertet. Sollte Colonial Coal zudem in den kommenden Monaten übernommen werden, gibt es außer der CAD-Aktie an der kanadischen Börse nur noch ein weiteres Unternehmen, welches sich ausschließlich auf Kohle spezialisiert hat: Benjamin Hill Mining (TSX-V: BNN) (WKN: A3CNQU)!
Benjamin Hill ist ein noch ganz junges Unternehmen, das erst vor wenigen Wochen eine Absichtserklärung für die Übernahme eines signifikanten Kohlevorkommens in Kolumbien unterzeichnet hat. Mit einer extrem geringen Marktkapitalisierung von um die 30 Mio. kanadische Dollar ist die Aktie zudem ein echtes Schnäppchen und besitzt enormes Kurspotenzial.
In Kolumbien liegen alle Genehmigungen bereits vor
Erst vor wenigen Wochen, am 15. November 2023, unterzeichnete Benjamin Hill einen Vorvertrag zum Kauf von zunächst 20% des La Estrella Kohleprojekts. Die restlichen 80% sollen ebenfalls in den kommenden Monaten akquiriert werden.
Das La Estrella Projekt verfügt bisher über 8 bekannte Kohlevorkommen, die sowohl Stein- als auch Braunkohle enthalten. Diese wurden durch jüngste und bereits zuvor unternommene Testbohrungen, sowie oberflächennahe Proben bestätigt.
Und ebenfalls wichtig: Das Projekt wurde bereits vollständig von den kolumbianischen Behörden genehmigt – alle notwendigen Umwelt- und Förderlizenzen liegen vor.
La Estrella befindet sich zudem in einem Gebiet mit gut ausgebauter Infrastruktur und in unmittelbarer Nähe von bereits bestehenden Kohleabbaugebieten.
Das Projekt ist gerade deshalb so interessant für Investoren, weil es sich praktisch um ein förderbereites Vorkommen handelt, bei dem im Grunde nur noch der Startschuss fallen muss. Bis zum ersten Abbau von Kohle könnte es daher richtig schnell gehen. Sobald auch die Finanzierungsseite geklärt ist, könnte die Mine innerhalb von nur rekordverdächtigen 19 Monaten in Betrieb gehen.
Starke Finanzdaten untermauern das Projekt
Die Wirtschaftlichkeit von La Estrella bestätigen auch die finanziellen Eckdaten: und diese sind extrem konservativ angesetzt.
Der NPV erscheint zwar auf den ersten Blick sehr niedrig, ist aber der Tatsache geschuldet, dass das Modell nur einen Zeitraum von 10 Jahren in Betracht zieht. Nimmt man als Basis allerdings die bereits jetzt bestätigten Vorkommen von mehr als 24 Mt Kohle (Measured, Indicated und Inferred), wird man auf La Estrella wohl noch in 100 Jahren Kohle abbauen! Da ein NPV über einen Zeitraum von 100 Jahren natürlich keinen großen Sinn macht, verwendet Benjamin Hill zunächst den konservativen Ansatz über 10 Jahre als Kalkulationsbasis.
Zudem muss man bei der Einordnung der Chancen beachten, dass bisher nur ca. 5% des Projektgebietes exploriert wurden. Die bestätigte Ressource könnte sich somit in den kommenden Monaten noch einmal deutlich erhöhen.
Des Weiteren rechnet man auf La Estrella mit einem jährlichen Umsatz zwischen 25 und 30 Mio. kanadischen Dollar ab dem dritten Jahr und der Möglichkeit die 50 Mio.+ Grenze ab dem 6. Betriebsjahr zu erreichen.
Die Förderkapazität liegt bei beeindruckenden 15.000 Tonnen im Monat (180.000 Tonnen im Jahr). Außerdem besteht die Möglichkeit, diese bei Bedarf jederzeit weiter nach oben zu schrauben.
Weiteres Gold-Projekt in der Hinterhand
Erwähnenswert ist übrigens noch die Tatsache, dass Benjamin Hill Mining außer dem La Estrella Projekt noch über ein weiteres Goldprojekt mit dem Namen Alotta verfügt. Dort haben vor kurzem ebenfalls erste Testbohrungen stattgefunden, die vielversprechende Ergebnisse in Bezug auf eine porphyrische Mineralisierung ergaben.
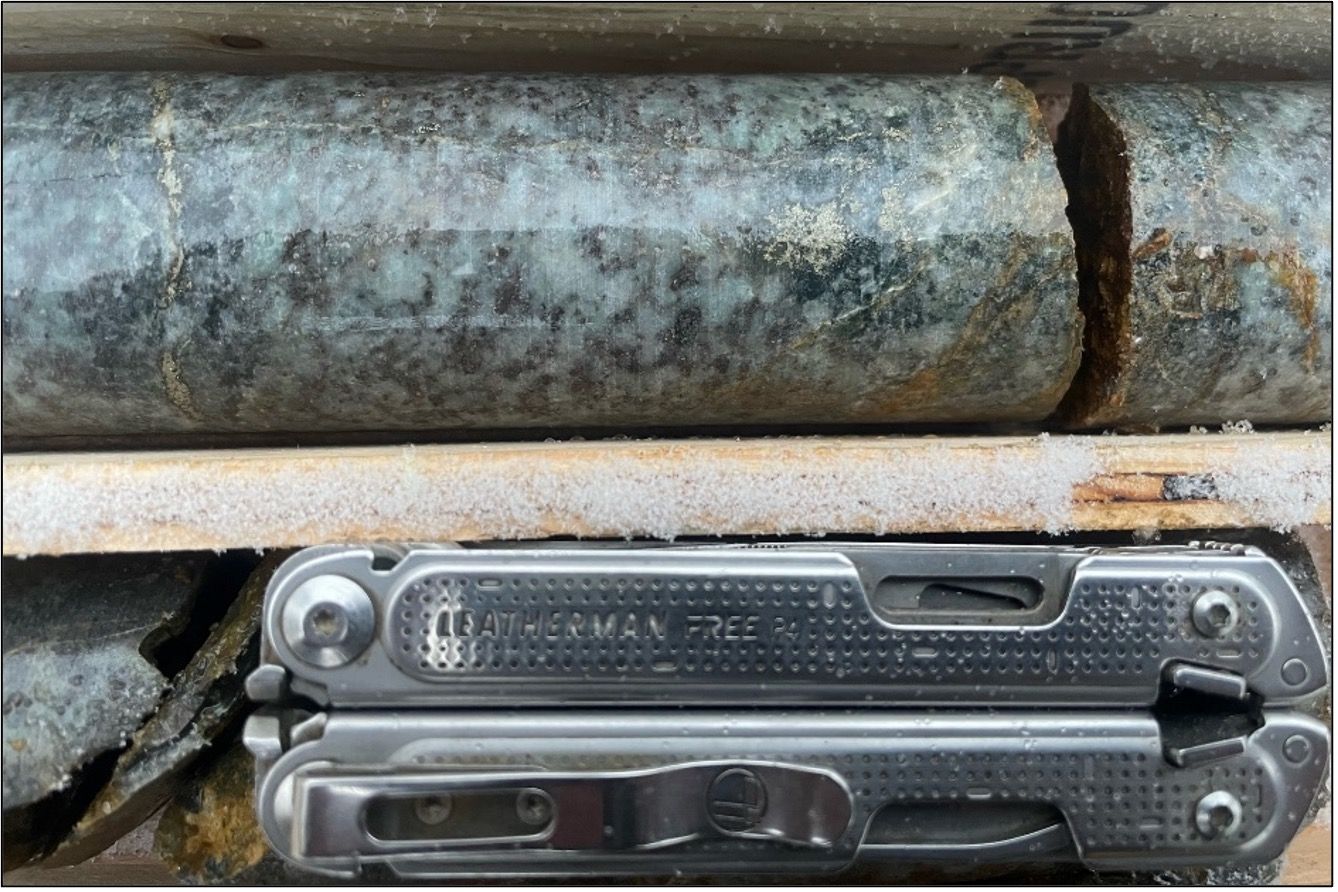
Die Bohraktivitäten sind für Benjamin Hill extrem günstig, könnten aber im Erfolgsfall hohe Profite mit sich bringen.
Während also besagtes Kohleprojekt La Estrella dem Unternehmen einen konstanten Cash-Flow bescheren wird, winkt mit dem Alotta-Projekt sozusagen die Kirsche auf der Torte, die im Optimalfall der Aktie einen Extra-Schub geben würde.
Und sollten die Gold-Bohrungen wider Erwarten doch keine großen Ergebnisse mit sich bringen, kann sich das Unternehmen immer noch vollständig auf den hochlukrativen Kohleabbau konzentrieren.
Unser Fazit: Kohle ist weiterhin King
Weltweit, aber ganz besonders in Deutschland wird in den Medien seit mehreren Jahren durchgängig betont, wie schlecht Kohle und fossile Brennstoffe für die CO2- und Umweltbilanz seien.
Gleichzeitig hat selbst die Bundesregierung scheinheilig und leise die Kohlekraftwerke wieder hochgefahren. Dies führt nun dazu, dass Deutschland in Europa mit die schmutzigste Stromproduktion von allen hat.
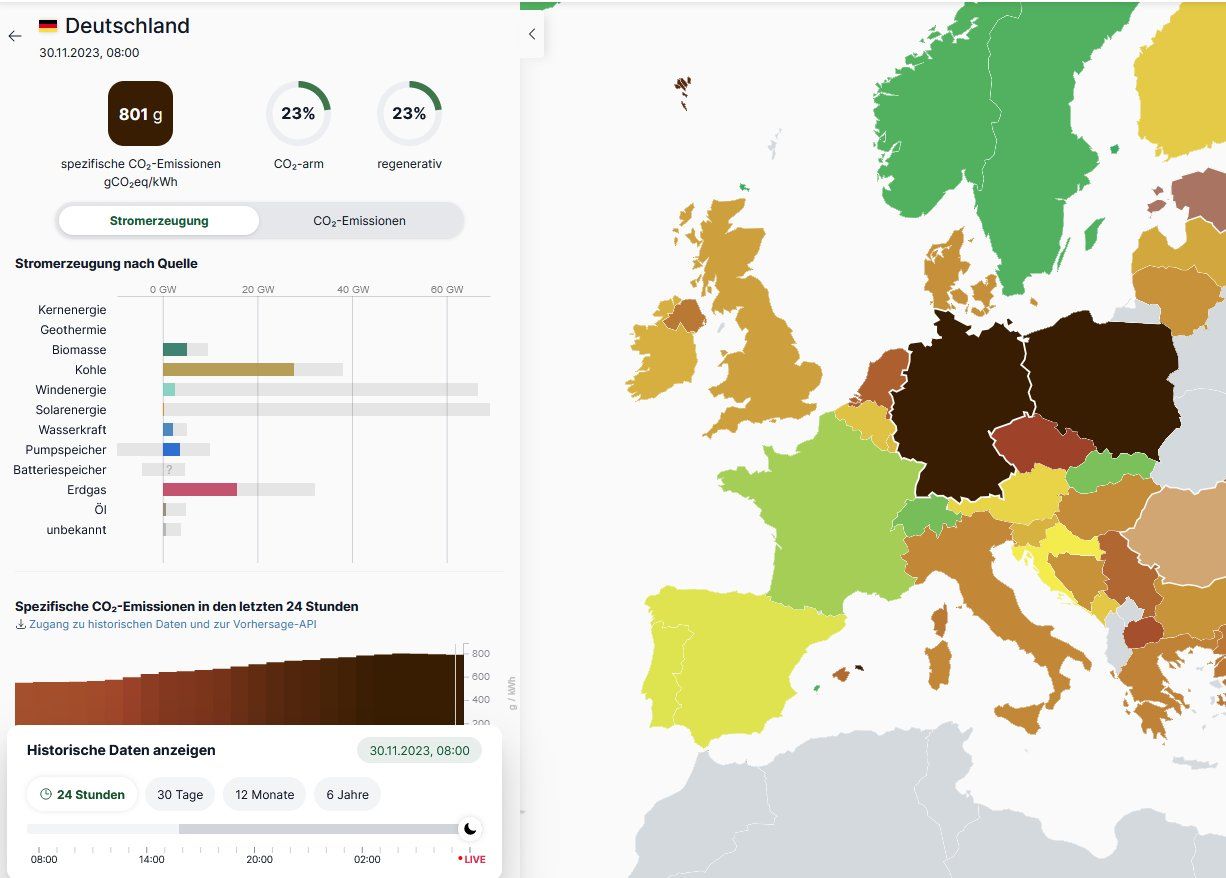
Es zeigt aber auch, dass das Zeitalter der fossilen Energien - und das der Kohle im Speziellen - noch lange nicht vorbei ist. Mit einem Anteil von weltweit rund 35% im Jahr 2022 ist Kohle ganz im Gegenteil sogar der Hauptenergieträger bei der Stromgewinnung.
Wie wichtig Kohle weiterhin ist, zeigte auch die kürzliche Milliardentransaktion von Glencore und Teck mit einem Gesamtwert von fast 9 Milliarden US-Dollar.
Der Deal hat auch kleineren Investoren, die zudem nicht von großen Geldgebern gezwungen sind auf ihren ESG-Score zu achten, die Augen geöffnet. Vermehrt strömen Anleger in Werte, die im Bereich der fossilen Energien aktiv sind.
Dabei ist die Schwierigkeit mittlerweile eher, ein passendes Investmentvehikel zu finden, mit welchen man noch günstig in den Rohstoff Kohle investieren kann.
Mit dem noch jungen Unternehmen Benjamin Hill Mining gibt es nun wieder genauso einen Wert, mit dem man Kohle als Rohstoff hebeln kann. Mit seinem vollständig genehmigten Kohleprojekt La Estrella in Kolumbien, welches innerhalb kürzester Zeit in Produktion gehen kann, hat sich Benjamin Hill perfekt in einem Markt positioniert, der in den letzten Jahren ganz und gar nicht im Rampenlicht stand.
Während also beim COP in Dubai noch immer gestritten wurde, wie denn der Energiemix der Zukunft auf dem Papier auszusehen habe, hat die Realität die Theorie wieder einmal eingeholt. Investoren sollten nun rechtzeitig in die wenigen verfügbaren fossilen Energie-Unternehmen investieren, von denen Newcomer wie Benjamin Hill auch im spekulativen Bereich hervorragende Chancen bieten.
Die Mischung aus einem Cash-Flow generierenden Kohleprojekt, welches über Jahrzehnte hinweg konstante Gewinn verspricht, und einem spekulativen Gold-Projekt, welches sich im Optimalfall zu einer weiteren Cash-Cow entwickeln könnte, bietet Investoren auch in Deutschland die Möglichkeit, einen Fuß in die Tür zu stellen. Läuft alles wie von uns vorhergesehen, könnte man mit Benjamin Hill Mining den nächsten Tenbagger im Depot haben.