
Steigende Schwefelpreise warnen vor Folgen des Iran-Konflikts
Der Rohstoffmarkt sendet alarmierende Signale: Schwefelpreise steigen drastisch und gefährden globale Düngemittelversorgung.
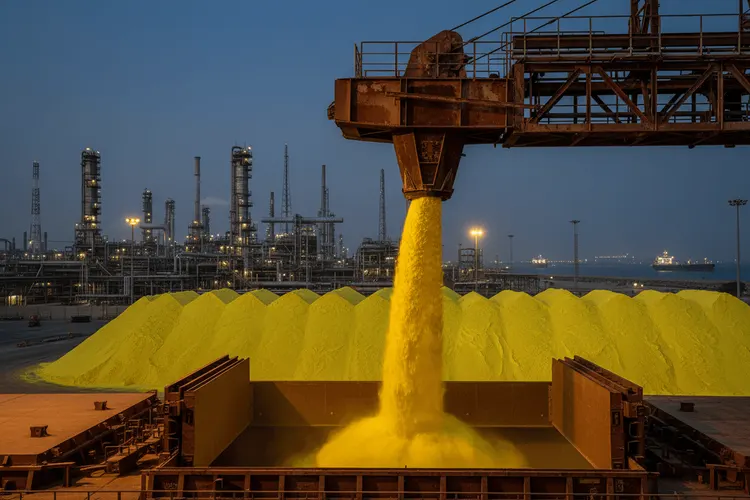
Schwefel ist ein unscheinbarer, aber unverzichtbarer Rohstoff – und seine Preise senden derzeit ein deutliches Warnsignal. Seit dem eskalierenden US-Iran-Konflikt und der drohenden Sperrung der Straße von Hormus sind die Kosten für Schwefelkäufer in Afrika laut dem Preisreporter Platts in diesem Monat um fast 20 Prozent gestiegen. Der Referenzpreis je Tonne überstieg bereits Ende 2025 die Marke von 500 US-Dollar – gegenüber einem historischen Normalwert von 200 Dollar oder weniger.
Der Grund für die Marktturbulenzen liegt in der Geografie der Produktion. Mehr als 90 Prozent des weltweit genutzten Schwefels entstehen als Nebenprodukt bei der Öl- und Gasverarbeitung. Etwa ein Drittel davon stammt aus dem Nahen Osten. Die Straße von Hormus, durch die ein Fünftel der globalen Ölversorgung fließt, ist für Schwefel noch kritischer als für Erdöl selbst.
Hinzu kamen bereits vor der aktuellen Krise Exportbeschränkungen für russischen Schwefel, die die Preise zusätzlich unter Druck setzten. Der US-amerikanische Düngemittelhersteller Mosaic legte Ende vergangenen Jahres Werke in Brasilien still – direkte Folge der hohen Schwefelkosten.
Düngemittel und Lebensmittelpreise unter Druck
Der Großteil des weltweiten Schwefels fließt in die Produktion von Schwefelsäure, die wiederum für die Herstellung von Phosphatdüngemitteln benötigt wird. Teurere Düngemittel treffen arme Länder zuerst und am härtesten. Erschwerend kommt hinzu, dass der Persische Golf auch eine zentrale Drehscheibe für andere Agrargrundstoffe wie Harnstoff, Phosphate und Ammoniak ist.
Die Auswirkungen dürften sich auch auf die Lebensmittelpreise in Industrienationen auswirken – und das zu einem Zeitpunkt, an dem Regierungen in den USA und Europa aktiv gegen Inflation vorgehen. Für deutsche Verbraucher und Unternehmen bedeutet dies: Die globalen Lieferketten für Nahrungsmittel sind anfälliger, als es auf den ersten Blick scheint.
Langfristiges Strukturproblem durch Energiewende
Selbst wenn im Persischen Golf wieder Ruhe einkehrt, bleibt ein strukturelles Problem bestehen. Industrie und Landwirtschaft haben jahrzehntelang von einer de facto subventionierten Schwefelversorgung profitiert, da das Mineral als billiges Nebenprodukt der fossilen Brennstoffverarbeitung anfiel. Alternative Produktionsmethoden sind teuer und umweltbelastend – die letzte US-Mine, die das energieintensive Frasch-Verfahren nutzte, schloss bereits im Jahr 2000.
Die globale Energiewende verschärft das Dilemma: Weniger Öl- und Gasproduktion bedeutet langfristig weniger Schwefelangebot. Gleichzeitig steigt die Nachfrage durch den Boom bei Lithiumbatterien, Nylon und Mikrochips. Forscher des University College London prognostizierten 2022, dass der Bedarf an Schwefelsäure in bestimmten Szenarien bis 2040 mehr als doppelt so hoch sein könnte wie das verfügbare Angebot.
Die aktuellen Turbulenzen im Nahen Osten liefern damit einen unbeabsichtigten Vorgeschmack auf eine Welt nach dem Öl – und mahnen Industrie und Politik, sich frühzeitig auf diese Versorgungsengpässe vorzubereiten.