
Ost-West-Pipeline außer Gefecht: Rohöl-Investoren vor richtungsweisenden Wochen
Die lahmgelegte Ost-West-Pipeline Saudi-Arabiens gefährdet täglich bis zu 4,5 Millionen Barrel Rohöl-Lieferungen nach Asien. Während die Märkte widerstandsfähig bleiben und diplomatische Hoffnungen die Risikoprämie drücken, stehen Rohstoffanleger vor eine
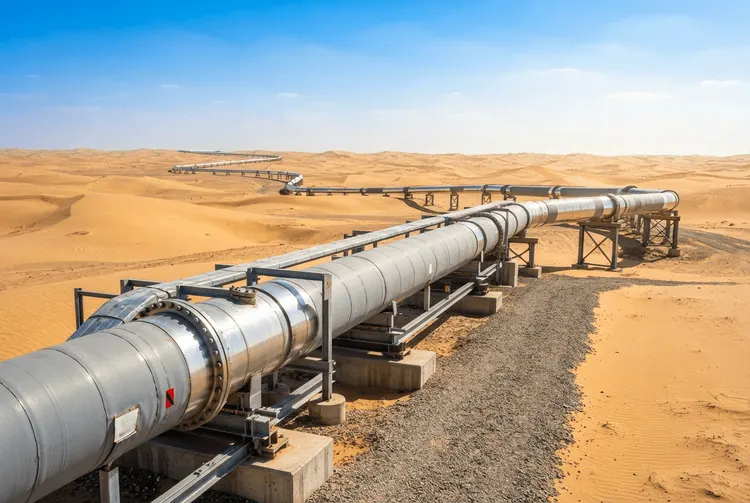
An den internationalen Rohstoffmärkten verdichtet sich eine vielschichtige Situation aus gekappten Energietransportwegen, eskalierenden Konflikten im Nahen Osten und einer restriktiveren geldpolitischen Ausrichtung der Notenbanken. Im Epizentrum der gegenwärtigen Preisschwankungen befindet sich Saudi-Arabiens lahmgelegte Ost-West-Pipeline – eine lebenswichtige Schlagader des weltweiten Rohölexports. Nach den jüngsten Attacken bleibt die Leitung weiterhin außer Betrieb, wodurch die asiatische Versorgung mit Rohöl akut bedroht ist.
Laut Berechnungen des Analysehauses Kpler sind infolge der Stilllegung täglich zwischen 3,5 und 4,5 Millionen Barrel (bpd) an Lieferungen Richtung Asien gefährdet. Besonders hart trifft es Südkorea, das 34,1 Prozent seiner Rohölbezüge aus Saudi-Arabien deckt, dahinter Japan mit 27,3 Prozent, China mit 14,9 Prozent sowie Indien mit 10,2 Prozent. Fachleute wie Matt Smith von Kpler taxieren das mögliche Angebotsdefizit bei einem einmonatigen Ausfall auf bis zu 120 Millionen Barrel Rohöl – selbst unter Einrechnung der derzeitigen Vorratsbestände in Yanbu. Die dort sowie in Ägypten eingelagerten Reserven könnten zwar für ein bis zwei Wochen als Sicherheitspolster dienen, doch darüber hinaus bleiben die Perspektiven ungewiss. Die Prognosen zur Reparaturdauer reichen von wenigen Wochen bis jenseits eines Monats. US-Energieminister Chris Wright gab sich indes zuversichtlich hinsichtlich einer zeitnahen Behebung.
Ungeachtet des schwerwiegenden Pipeline-Vorfalls präsentieren sich die globalen Ölmärkte erstaunlich robust. Kpler-Daten dokumentieren, dass Saudi-Arabiens Ausfuhren sich im September auf über 4 Millionen bpd erholt haben – nach einem Tiefstand von lediglich 2,4 Millionen bpd im August. Diese Wiederbelebung speist sich aus der intensivierten Nutzung der Golf-Verladehäfen und der Passage durch die Straße von Hormus. Die Analysten von JPMorgan konstatierten, dass die gesamten Ölströme in den zurückliegenden zehn Tagen mit durchschnittlich 17,1 Millionen bpd überraschend widerstandsfähig geblieben sind. Asiatische Raffineriebetreiber haben darüber hinaus ihre Einsatzstoff-Flexibilität gesteigert und können nun ein breiteres Sortiment an Rohölsorten verarbeiten. Dies dämpft das akute Risiko absoluter Versorgungsengpässe, wenngleich erhöhte Betriebskosten drohen.
Die Details
Der Angriff auf die saudische Ost-West-Pipeline datiert vom 13. September 2026. Wie aktien.news bereits am 14. September vermeldete, entstanden dabei Brand- sowie ausgedehnte Rußschäden an einer Pumpstation. Die Pipeline nimmt eine Schlüsselstellung in der saudischen Ölstrategie ein, erlaubt sie doch die Umgehung der strategisch anfälligen Straße von Hormus. Während der weitgehenden Blockade dieser Meerenge in den vergangenen sechs Monaten beförderte die Leitung täglich vier bis fünf Millionen Barrel Rohöl, wie ein früherer Bericht vom 16. September festhielt.
Die Außerbetriebnahme der Pipeline fiel in eine Phase, in der die Blockade der Straße von Hormus den Ölmarkt ohnehin seit Monaten belastete. Für das Königreich stellte die Leitung einen essenziellen Entlastungskorridor dar, weil sie Saudi-Arabien in die Lage versetzte, die Blockade zu umschiffen und seine Öllieferungen über das Rote Meer zu dirigieren. Früheren Meldungen zufolge wurden die Schäden von irakischem Territorium aus verursacht, wo vom Iran gestützte Milizen operieren.
Die gegenwärtigen geopolitischen Spannungen haben sich weiter zugespitzt. Die Gefechte zwischen den irannahen Huthi-Milizen und den von Saudi-Arabien geführten Kräften haben an Intensität gewonnen, insbesondere im Umfeld der Bab el-Mandeb-Meerenge. Die Vereinigten Staaten und der Iran tauschten neue Drohgebärden aus. Die Marktakteure richten ihr Augenmerk indes gespannt auf die dieswöchige Generalversammlung der Vereinten Nationen. Es besteht die Erwartung, dass diplomatische Initiativen eine Deeskalation des US-Iran-Krieges einleiten könnten. Diese Hoffnung hat bereits zu einem leichten Rückgang der Risikoprämie bei den Ölnotierungen beigetragen. Brent-Rohöl-Futures gaben zuletzt auf rund 101 Dollar je Barrel nach, nachdem sie zuvor nahe der Marke von 110 Dollar notiert hatten.
Hintergrund: Was bisher geschah
Schon am 14. September 2026 informierte aktien.news darüber, dass die saudische Ost-West-Pipeline nach einem Angriff zum Ende der Vorwoche „bald“ wieder ans Netz gehen solle. US-Energieminister Chris Wright führte damals in einem Interview mit Bloomberg Television aus, die Wiedereröffnung der Pipeline stehe voraussichtlich zeitnah bevor. Der Angriff datiert vom 13. September und verursachte Brand- und Rußschäden an einer Pumpstation.
Am 16. September 2026 meldete aktien.news, dass die weltweiten Ölmärkte eine Phase außergewöhnlicher Volatilität durchliefen. Treiber hierfür waren dem Bericht zufolge anhaltende Lieferunterbrechungen im Nahen Osten sowie überraschend angestiegene US-Rohölvorräte. Die Pipeline hatte in den sechs Monaten zuvor während der Blockade der Straße von Hormus täglich vier bis fünf Millionen Barrel Rohöl transportiert.
Am 18. September 2026 folgte die Nachricht, dass die Pipeline-Schließung die globale Ölversorgungskrise weiter verschärfe. Die Beschädigungen seien von irakischem Staatsgebiet aus erfolgt, wo vom Iran unterstützte Milizen agieren. Die Pipeline war zuvor der maßgebliche Entlastungsmechanismus Saudi-Arabiens gewesen, um die Blockade der Straße von Hormus zu umgehen.
Was das für Anleger bedeutet
Die jüngsten Entwicklungen an den Energiemärkten zeitigen unmittelbare Konsequenzen für die internationalen Finanzmärkte. Die globalen Aktienbörsen eröffneten die Woche mit positiver Tendenz, wobei US-Indizes wie der S&P 500 und der Nasdaq Zuwächse verbuchten. Dieser Aufschwung folgt auf eine turbulente Phase, ausgelöst durch die jüngste Zinsanhebung der US-Notenbank sowie Bedenken rund um die Sicherheit Künstlicher Intelligenz. Die Analysten von Vital Knowledge bezeichneten den gegenwärtigen Marktoptimismus angesichts der negativen Nachrichtenlage im KI-Sektor – darunter Liquiditätsprobleme bei OpenAI und Verzögerungen beim geplanten Börsengang von Anthropic – als „verblüffend“.
Die Notenbanken verharren in einer hawkishen Ausrichtung. Die Federal Reserve und andere große Zentralbanken haben signalisiert, dass weitere Zinsschritte im laufenden Jahr 2024 zu erwarten sind. Für Rohstoffanleger bedeutet dies ein Umfeld, in dem steigende Kapitalkosten auf angebotsseitige Verknappung treffen. Die Ölpreise dürften kurzfristig von der angespannten Versorgungslage gestützt bleiben, während die geldpolitische Straffung dämpfend auf die Nachfrageerwartungen wirkt. Die kommenden Wochen werden zeigen, ob die diplomatischen Bemühungen bei der UN-Generalversammlung Früchte tragen oder ob eine Eskalation der Lage im Nahen Osten die Risikoprämie erneut in die Höhe treibt. Für Minen- und Energieaktien bleibt das Umfeld zweischneidig: Einerseits profitieren Produzenten von erhöhten Rohstoffpreisen, andererseits belasten steigende Finanzierungskosten die Bewertungen kapitalintensiver Rohstoffunternehmen. Die im September auf über 4 Millionen bpd gestiegenen saudischen Exporte zeigen immerhin, dass das Königreich alternative Routen – insbesondere über die Straße von Hormus – mit einer Kapazität von 129.000 Barrel pro Stunde nutzen kann, um die ausgefallene Pipeline zumindest teilweise zu kompensieren.