
Oklo: Zwischen Milliardenbewertung und fehlenden Umsätzen bei Mini-Reaktoren
Oklo erzielt keine Umsätze, verbrennt Millionen und kämpft mit regulatorischen Hürden – bei einer Marktkapitalisierung von 8 Milliarden US-Dollar bleibt das Risiko für Anleger trotz jüngster Kursgewinne hoch.
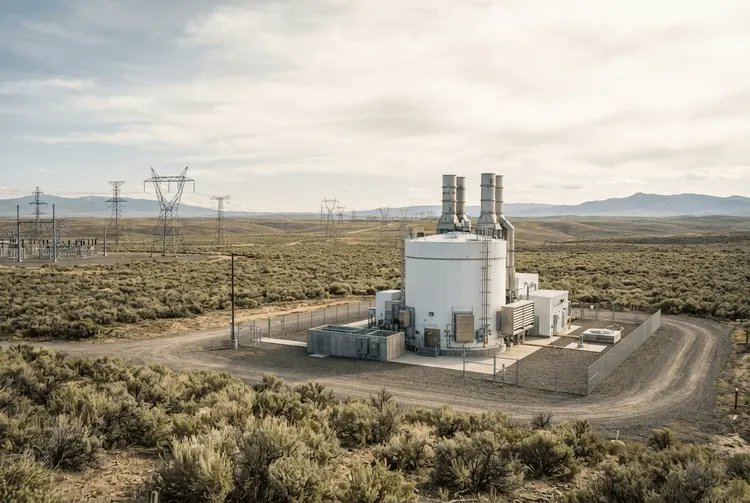
Die Papiere von Oklo legten am 25. August um mehr als 12 Prozent zu und notierten bei über 44 US-Dollar. Auf den ersten Blick scheint dies eine erfreuliche Entwicklung zu sein. Doch die andere Seite der Medaille: Die Anteilsscheine des Spezialisten für kleine Kernreaktoren haben im laufenden Jahr bereits mehr als 38 Prozent an Wert verloren.
Der jüngste Kursanstieg ist ein ermutigendes Zeichen für diejenigen, die bereits in die Atomenergie-Aktie investiert haben. Für einen Einstieg neuer Anleger reicht dies jedoch nicht aus. Das Unternehmen kam über eine Special Purpose Acquisition Company (SPAC) an die Börse und startete den öffentlichen Handel im Mai 2025.
Es existiert eine Vielzahl von Gründen, weshalb Investoren vorerst an der Seitenlinie verharren sollten. Sie lassen sich auf einen Nenner bringen: Die Euphorie um Oklo übersteigt die tatsächlichen Gegebenheiten bei Weitem.
Keine kommerziellen Erlöse und ein weiter Zeithorizont
Oklo bringt es auf eine Marktkapitalisierung von rund 8 Milliarden US-Dollar, generiert derzeit aber keine Einnahmen aus dem Energiegeschäft. Der erste Small Modular Reactor (SMR), das Aurora Powerhouse, soll erst in einigen Jahren den kommerziellen Betrieb aufnehmen.
Im Juni gab das Unternehmen bekannt, dass das Idaho Operations Office des Energieministeriums die vorläufige dokumentierte Sicherheitsanalyse (PDSA) für die erste Einsatzphase des Aurora Powerhouse gebilligt hat. Der Reaktor entsteht derzeit am Idaho National Laboratory.
In der Zwischenzeit fallen bei Oklo jährlich operative Verluste in Millionenhöhe an. Dies führt zu einem kontinuierlichen Cash-Burn und einem anhaltenden Risiko der Aktienverwässerung, falls zur Baufinanzierung zusätzliches Eigenkapital aufgenommen werden muss.
Im zweiten Quartal wies Oklo einen operativen Verlust von 124,2 Millionen US-Dollar aus. Der Nettoverlust summierte sich auf 81,6 Millionen US-Dollar, was teilweise durch 44,5 Millionen US-Dollar an Zins- und Dividendeneinnahmen abgefedert wurde. Das Unternehmen verfügt über liquide Mittel von 1,6 Milliarden US-Dollar, steht jedoch Schulden in Höhe von 78,6 Millionen US-Dollar gegenüber.
Regulierungsbehörden zeigen sich noch nicht überzeugt
Die Entwicklung von Small Modular Reactors (SMR) bewegt sich in einem der strengsten regulatorischen Umfelder weltweit, unter der Aufsicht der Nuclear Regulatory Commission (NRC). Bereits im Jahr 2022 erhielt Oklo keine Genehmigung für den ersten Antrag auf eine individuelle kombinierte Betriebsgenehmigung. Die NRC beanstandete damals Lücken in den sicherheitsrelevanten Basisdaten.
Die Bewältigung von Genehmigungsprozessen, dem Reaktorbau und den Brennstofflieferketten – etwa die termingerechte Sicherstellung von hochangereichertem, niedrig angereichertem Uran (HALEU) – gilt als äußerst anspruchsvoll. Einzelne Verzögerungen können die Einnahmeerzielung um Jahre nach hinten verschieben.
Die NRC und Oklo befinden sich weiterhin in einem wechselseitigen Abstimmungsprozess hinsichtlich der möglichen Genehmigung des Aurora-Projekts. Die Aufsichtsbehörden wurden ursprünglich für die Bewertung traditioneller, großer Leichtwasserreaktoren konzipiert. Neuartige SMR-Designs, wie gasgekühlte Mikroreaktoren oder Salzschmelzreaktoren, erfordern maßgeschneiderte Sicherheitsbewertungen, was zu mehrjährigen Genehmigungszeiträumen führt.
Dies gestaltet sich als kostspieliges Unterfangen. Der SMR-Konkurrent NuScale Power und sein Partner, Utah Associated Municipal Power Systems, stellten das Carbon Free Power Project (CFPP) in Idaho im November 2023 ein. Die veranschlagten Kosten waren von 5,3 Milliarden auf mehr als 9,3 Milliarden US-Dollar gestiegen.
Trotz Kursverlust bleibt die Bewertung zu hoch
Angetrieben von der Markteuphorie rund um die Stromversorgung von KI-Datenzentren zeigte die Oklo-Aktie extreme Kursschwankungen. Bei einer milliardenschweren Marktkapitalisierung ist ein erheblicher Teil des langfristigen Erfolgs bereits eingepreist – obwohl das Unternehmen über keine nachgewiesene operative Erfolgsbilanz im großen Stil verfügt.
Eine Bewertungsanalyse anhand klassischer Kennzahlen ist nicht möglich, da weder Produktumsätze noch Gewinne vorliegen. Das Kurs-Buchwert-Verhältnis beträgt rund 2,5. Dies bedeutet, dass Anleger 2,50 US-Dollar für jeden US-Dollar an Netto-Vermögenswerten zahlen, die in der Bilanz des Unternehmens ausgewiesen sind.
Jede negative Schlagzeile zu Lizenzverzögerungen, technischen Problemen oder allgemeinen Kürzungen bei den Ausgaben für KI-Infrastruktur könnte scharfe Kursrückgänge auslösen. Die langfristigen Perspektiven mögen vielversprechend sein, doch solange der erste SMR nicht genehmigt und in Betrieb ist, überwiegen die Risiken für umsichtige Anleger deutlich.