
Kupfer-Dilemma in Chile: 23% Förderung, aber nur 4% Verhüttung – China profitiert
Chile fördert 23 Prozent des weltweiten Kupferkonzentrats, verarbeitet aber nur 4,2 Prozent selbst – die wachsende Abhängigkeit von China bei der Verhüttung wird zum strategischen Risiko für Rohstoffanleger.
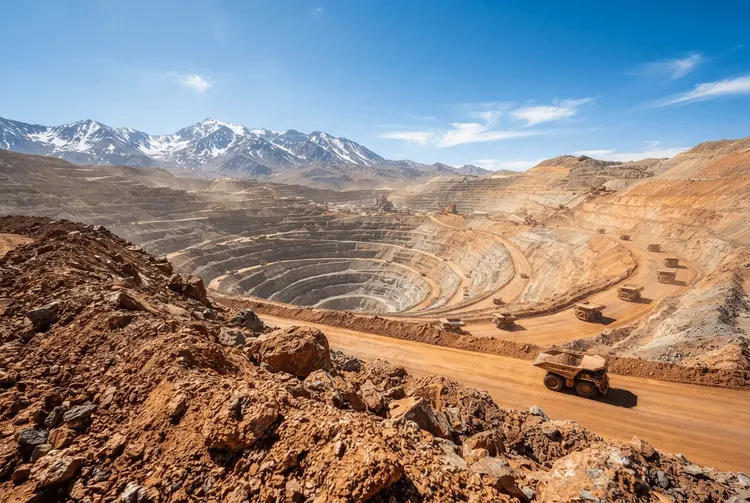
Chile, der bedeutendste Kupferproduzent der Erde, gewinnt nahezu ein Viertel des weltweit geförderten Konzentrats, schmilzt aber lediglich 4,2 Prozent des globalen Kupfers ein. Diese Schere in der Produktionskette wird immer größer – und China bestimmt zunehmend die Richtung.
Im vergangenen Jahr stammten rund 23 Prozent des internationalen Kupferkonzentrats aus dem südamerikanischen Staat. Bei der Verhüttung, also der Umwandlung von Rohkupfer in reines Metall, belegt Chile mit einem Anteil von nur 4,2 Prozent jedoch einen hinteren Rang.
Die Konsequenz: Ein Großteil des chilenischen Konzentrats wird zur Weiterverarbeitung ins Ausland transportiert. Wichtigster Kunde ist China, das seine Schmelzkapazitäten in den letzten Jahren enorm ausgebaut hat.
Strategisches Ungleichgewicht zulasten Chiles
Die Daten zeigen ein strukturelles Problem für das Land. Obwohl Chile über enorme Kupferlagerstätten verfügt und zu den ressourcenreichsten Staaten der Welt zählt, mangelt es an eigener Veredelungsinfrastruktur.
China hat diese Schwachstelle erkannt und gezielt für sich genutzt. Die asiatische Nation hat nicht nur ihre Hüttenkapazitäten erweitert, sondern auch langlaufende Abnahmeverträge mit Minenbetreibern in Chile geschlossen. Auf diese Weise kontrolliert Peking zunehmend die komplette Wertschöpfungskette – vom Erzabbau bis zum fertigen Metall.
Für Anleger in Rohstoffwerte ist dieser Trend bedeutsam. Kupfer gilt als Schlüsselmetall der Energiewende, weil es in Elektroantrieben, Leitungen und Akkus unverzichtbar ist. Eine einseitige Abhängigkeit von China bei der Kupferverarbeitung könnte auf lange Sicht zu Lieferengpässen und Preisausschlägen führen. Mehr Wertschöpfung statt reiner Rohstoffexport
Chile bemüht sich seit Jahren, die heimische Verarbeitungsindustrie zu stärken. Bislang blieben diese Anstrengungen jedoch hinter den Erwartungen zurück. Hohe Energiepreise, bürokratische Hindernisse und fehlende Investitionen behindern den Bau neuer Schmelzanlagen.
Das Ergebnis: Chile verschifft weiterhin überwiegend Kupferkonzentrat – ein Erzeugnis mit relativ niedriger Wertschöpfung. Die gewinnträchtigeren Schritte der Raffination und Veredelung erfolgen dagegen immer stärker in China.
Diese Konstellation erinnert an andere ressourcenreiche Länder, die trotz großer Vorkommen nur eingeschränkt von der Weiterverarbeitung profitieren. Für die chilenische Volkswirtschaft bedeuten dies entgangene Steuereinnahmen und Arbeitsplätze.
Perspektiven für den Kupfersektor
Die weltweite Nachfrage nach Kupfer dürfte in den nächsten Jahren weiter anziehen. Treiber sind der Ausbau erneuerbarer Energien, die Elektrifizierung des Verkehrs und der steigende Bedarf an digitaler Infrastruktur.
Chile bleibt als größter Erzeuger ein entscheidender Player am Kupfermarkt. Doch die fehlenden Verarbeitungskapazitäten schwächen die Verhandlungsposition des Landes in der Lieferkette. Solange Chile nicht in eigene Hütten investiert, wird ein beträchtlicher Teil der Wertschöpfung ins Ausland abfließen.
Die Kupferbranche steht damit vor einer grundlegenden Frage: Kann Chile seine Rolle vom reinen Rohstofflieferanten zum verarbeitenden Produzenten wandeln? Oder wird die Abhängigkeit von China weiter wachsen? Die Antwort darauf wird den globalen Kupfermarkt in den kommenden Jahren maßgeblich beeinflussen.