
Chiles Kupfer-Schmelzdefizit: Nur 4% verarbeitet, 60% Auslastung
Chile fördert 23 Prozent des weltweiten Kupferkonzentrats, verarbeitet aber nur 4,2 Prozent selbst – die Schmelzanlagen laufen lediglich zu 60 Prozent. Die wachsende Abhängigkeit von China als Hauptabnehmer des exportierten Konzentrats birgt strategische
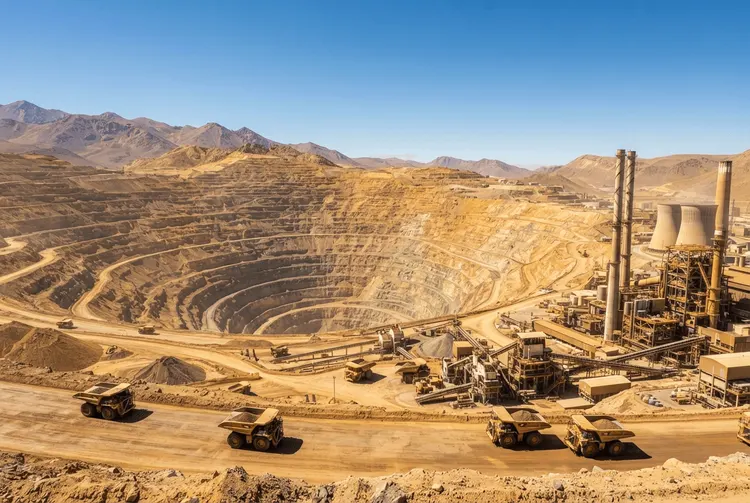
Chile, der bedeutendste Kupferproduzent der Welt, gewinnt fast ein Viertel des globalen Konzentrats, verarbeitet aber lediglich 4,2 Prozent des weltweiten Kupfers. Diese Diskrepanz verdeutlicht ein zunehmendes Ungleichgewicht in einer Wertschöpfungskette, die immer stärker von China bestimmt wird.
Wie eine Untersuchung der staatlichen Kupferkommission Cochilco ergab, förderte das Land im Jahr 2025 rund 23 Prozent des weltweiten Kupferkonzentrats, während sein Anteil an den globalen Schmelzkapazitäten von 13,3 Prozent im Jahr 1990 massiv gesunken ist. Chile besitzt zwar die größte Schmelzkapazität Lateinamerikas mit geschätzten 5,44 Millionen Tonnen Konzentratverarbeitung pro Jahr, doch die Anlagen werden lediglich zu etwa 60 Prozent ihrer Nennleistung betrieben.
„Die vordringlichste Aufgabe besteht darin, die Betriebskontinuität, Verfügbarkeit und das verarbeitete Volumen zu verbessern, bevor über neue Erweiterungen entschieden wird", so die Analyse von Cochilco.
Diese strukturellen Schieflagen führen dazu, dass Chile trotz seiner Dominanz im Minensektor große Mengen seines Konzentrats zur Weiterverarbeitung ins Ausland liefert. Rund zwei Drittel der Konzentratexporte gehen nach China, was dem Land zwar den Zugang zum weltweit größten Schmelzmarkt eröffnet, es jedoch auch von der chinesischen Nachfrage, der Industriepolitik und den Handelsbedingungen Pekings abhängig macht.
Defizite bei der Verarbeitung
Cochilcos Appell zur Optimierung der bestehenden Betriebe kommt zu einem Zeitpunkt, da sich die Wirtschaftlichkeit der globalen Kupferverhüttung zunehmend verschlechtert. Neu geschaffene Verarbeitungskapazitäten sowie ein knappes Konzentratangebot haben die Spot-Behandlungs- und Raffineriegebühren (TC/RCs) auf nahezu null oder sogar ins Minus gedrückt.
Diese Gebühren stellen normalerweise eine wesentliche Einnahmequelle für Schmelzanlagen dar. Ihr Einbruch spiegelt den scharfen Wettbewerb zwischen den Verarbeitern um verfügbares Konzentrat wider und schwächt die Argumente für Kapazitätserweiterungen, sofern neue Anlagen nicht effizient arbeiten und eine verlässliche Rohstoffversorgung gewährleisten können.
Das Konzentratangebot wurde durch sinkende Erzgehalte, Verzögerungen bei Projekten und Betriebsstörungen eingeschränkt, während die Kupfernachfrage im Zuge der Energiewende gestiegen ist und neue Schmelzkapazitäten den Wettbewerb um Rohstoffe verschärft haben, erläutert Cochilco. Selbst wenn sich die Konzentratverfügbarkeit bis 2028 verbessert, dürfte der Markt für kundenspezifische Schmelzkapazitäten voraussichtlich angespannt bleiben.
Chile verfügt gegenwärtig über fünf große aktive Schmelzanlagen: Caletones, Chuquicamata und Potrerillos von Codelco sowie Altonorte von Glencore und Chagres von Anglo American. Codelco hat mit Glencore eine Vereinbarung zur Prüfung einer neuen Schmelzanlage getroffen, während das staatliche Unternehmen ENAMI die Modernisierung seiner alternden Anlage vorantreibt.
Cochilco warnte jedoch, dass zusätzliche Bauprojekte hohe Hürden zu überwinden hätten. „Der Ausbau der Kupferschmelzkapazität in Chile erfordert technische, wirtschaftliche, ökologische und betriebliche Grundlagen, die seine Rentabilität sicherstellen", erklärte die Kommission.
Die Problematik könnte sich weiter zuspitzen, da Wettbewerber ihre Verarbeitungskapazitäten ausbauen. Laut Cochilco könnten global geprüfte Projekte bis 2041 eine jährliche Schmelzkapazität schaffen, die 8,2 Millionen Tonnen Feinkupfer entspricht, konzentriert vor allem in Asien. Dies würde den Wettbewerb um Konzentrat verschärfen und weiteren Druck auf die Behandlungsgebühren ausüben.
Strategische Bedeutung
Chiles Abhängigkeit von der Verarbeitung im Ausland hat Konsequenzen, die über die reine Schmelzwirtschaftlichkeit hinausgehen. Der Export von Konzentrat verlagert zudem nachgelagerte Verarbeitungsschritte und die damit verbundenen kommerziellen Einflussmöglichkeiten auf Länder, die abgebautes Material in Metall umwandeln können.
China ist mit Abstand das wichtigste Zielland. Während diese Beziehung chilenischen Bergbauunternehmen Zugang zu enormen Verarbeitungskapazitäten verschafft, macht sie das Land laut Cochilco auch anfällig für Entscheidungen aus Peking hinsichtlich Nachfrage, Industriepolitik und Handelsbedingungen.
Die unmittelbare Herausforderung besteht daher nicht allein darin, ob Chile weitere Schmelzöfen benötigt, sondern vielmehr, warum die vorhandenen Kapazitäten so gering ausgelastet sind. Bei einer Auslastung von rund 60 Prozent könnte die Verbesserung der Betriebskontinuität in bestehenden Anlagen es dem Land ermöglichen, mehr seiner eigenen Minenproduktion zu verarbeiten, ohne zunächst kostspielige Neubauprojekte zu starten.
Diese Frage hat an Dringlichkeit gewonnen, da auch die Minenversorgung selbst mit Störungen zu kämpfen hat. Nach Angaben der Zentralbank sind die chilenischen Kupferlieferungen im August auf den niedrigsten Stand seit über einem Jahr gefallen, nachdem schwere Winterstürme und betriebliche Rückschläge aufgetreten waren.
Die Kupferpreise haben zeitgleich die Verschärfung der Versorgungslage widergespiegelt. Der CME-Front-Month-Kontrakt erreichte am 8. September mit 6,78 Dollar pro Pfund ein Allzeithoch, bevor er am frühen Mittwoch auf etwa 6,70 Dollar zurückging.
Hohe Kupfernotierungen lösen jedoch nicht das Verarbeitungsproblem Chiles. Da die asiatische Schmelzkapazität weiter wächst und Konzentrat zunehmend umkämpft ist, empfiehlt die Cochilco-Studie, zunächst mehr Wert aus den bereits existierenden Schmelzanlagen in Chile zu schöpfen, bevor neue hinzukommen.
Die offene Frage bleibt, wie viel diese Unterauslastung Chile kostet. Die Untersuchung von Cochilco beziffert nicht den jährlichen Wertverlust durch die nicht vollständige Nutzung der bestehenden Schmelzkapazität und stellt auch nicht fest, ob die Regierung den Bau neuer Anlagen ausgeschlossen hat.