
Wiederbelebte Kupferminen: Mt Lyell startet nach zwölfjähriger Pause neu
Stillgelegte Kupferminen wie Mt Lyell, Luanshya und Alumbrera werden aufgrund der erwarteten strukturellen Unterversorgung reaktiviert, bergen jedoch Risiken durch politische Konflikte und veraltete Infrastruktur.
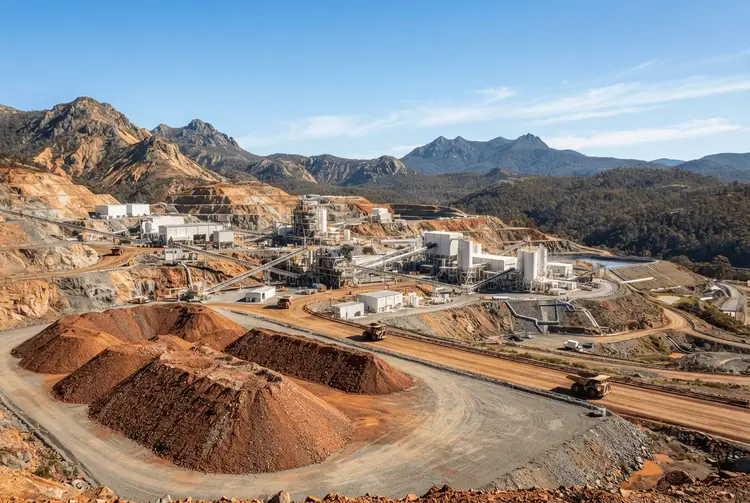
Die angespannte Versorgungslage bei Kupfer haucht stillgelegten Förderstätten neuen Odem ein. Im September gab der südafrikanische Minenbetreiber Sibanye-Stillwater grünes Licht für den Produktionsstart in der Mt-Lyell-Mine auf Tasmanien – nach zwölfjähriger Pause. Damit schließt sich das Unternehmen einer wachsenden Anzahl von Kupferbergwerken an, die aufgrund einer prognostizierten strukturellen Unterversorgung mit diesem Industrierohstoff reaktiviert werden.
Die Historie dieser Mine begann bereits im 19. Jahrhundert: Im Jahr 1899 förderte Mt Lyell etwa 9.500 metrische Tonnen Kupfer und galt damals als das größte Kupferbergwerk des Britischen Empire – wenngleich aus heutiger Perspektive eher klein. 2014 stellte man den Betrieb ein, nachdem innerhalb von sechs Wochen drei Arbeiter bei zwei Unglücken ums Leben gekommen waren. Die Schließung kostete rund 200 Stellen in Queenstown, einer Ortschaft mit knapp 2.000 Bewohnern.
Sibanye, das Mt Lyell 2023 für zehn Millionen Dollar erworben hatte, kalkuliert mit Ausgaben von etwa 340 Millionen Dollar für die Reaktivierung. Die Produktion soll nach dem Anlaufen im Jahr 2029 auf 26.000 Tonnen jährlich gesteigert werden. Im Zuge der Modernisierung ließ das Unternehmen handgezeichnete geologische und bergmännische Pläne aus Aktenregalen digitalisieren, die über einhundert Jahre alt sind.
„Alles ist millimetergenau, aber von Hand gezeichnet", erklärte Barry Harris, Executive Vice President bei Sibanye-Stillwater, gegenüber Reuters.
Kostengünstiger und zügiger, jedoch mit geringerem Umfang
Die Beratungsfirma Benchmark Mineral Intelligence beobachtet fast eine Million Tonnen möglicher jährlicher Kupferproduktion aus reaktivierten Minen bis zum Jahr 2030 – das entspricht über 4 Prozent der derzeitigen Fördermenge. Die Hälfte hiervon entfällt auf das gewaltige Vorhaben Cobre Panama sowie die seit Langem geschlossene Panguna-Mine in Papua-Neuguinea. Bei beiden Standorten spielen jedoch sowohl politische als auch marktseitige Erwägungen eine Rolle.
Reaktivierte Minen sind interessant, da sie über vorhandene Infrastruktur, bekannte Erzlagerstätten und bereits durchlaufene Genehmigungsprozesse verfügen. Dadurch können sie Kupfer viele Jahre früher fördern als Neufunde an neuen Standorten, die laut S&P Global Energy im Schnitt 17 Jahre benötigen, bis sie in die Produktionsphase eintreten.
Rekordhohe Preise machten einige stillgelegte Förderstätten wieder wirtschaftlich rentabel: Der Referenzkontrakt für Kupfer an der London Metal Exchange notierte am 10. September bei 14.875 Dollar pro Tonne. Ausschlaggebend ist aber vor allem die Aussicht auf mittel- bis längerfristige Verknappungen. Der globale Kupferverbrauch soll Prognosen von S&P Global Energy zufolge bis 2040 – angetrieben durch die Energiewende und Rechenzentren – um 50 Prozent auf 42 Millionen Tonnen jährlich anwachsen.
„Viele dieser Betriebe sind relativ klein, aber in ihrer Gesamtheit können sie einen wesentlichen Beitrag dazu leisten, die Versorgungslücke bei Kupferminen im mittleren Zeitraum zu schließen", sagte Craig Lang, leitender Analyst bei CRU.
S&P Global Energy erwartet, dass beinahe die Hälfte der neuen Minenförderung aus der Wiederinbetriebnahme und dem Ausbau bestehender Ressourcen stammen wird. Dennoch könnte der Markt selbst dann einem strukturellen Defizit von zehn Millionen Tonnen gegenüberstehen. „Brownfield-Ergänzungen können dem Markt wertvolle Zeit verschaffen, aber sie können die Notwendigkeit brandneuer, weltklasse Tier-1-Entdeckungen nicht ersetzen, um diese Nachfragegröße zu befriedigen", sagte Eillen Grace Dela Cruz, leitende Analystin bei S&P Global Energy.
Vorhaben in Sambia und Argentinien
In Sambia hat man die Förderung im oberen Bereich der Luanshya-Mine, die über zwei Jahrzehnte stilllag, teilweise wieder aufgenommen. Derzeit werden unterirdische Infrastrukturanlagen errichtet, wie ein Sprecher des sambischen Bergbauministeriums mitteilte. Die Mine gehört mehrheitlich der China Nonferrous Mining Corp (CNMC) und strebt bis 2030 eine Produktion von 100.000 Tonnen jährlich an.
In Argentinien gab der globale Rohstoffhändler und -produzent Glencore bekannt, die Produktion in der seit 2018 ruhenden Mine Alumbrera im zweiten Halbjahr 2027 wieder aufnehmen zu wollen, um insgesamt 75.000 Tonnen Kupfer über vier Jahre zu fördern. Die Wiederinbetriebnahme soll den Ausbau der noch unerschlossenen Agua-Rica-Grube in der Nähe unterstützen, die Potenzial für mehr als 200.000 Tonnen Kupfer pro Jahr hat.
Hemmnisse und Gefahren
Für viele dieser Vorhaben bestehen zahlreiche mögliche Hindernisse: Überflutungen, verfallene Anlagen und veraltete Tailings-Dämme sowie Proteste und strengere Umweltauflagen. „Eine ruhende Mine wartet nicht einfach darauf, dass jemand den Strom wieder einschaltet", sagte Charles Cooper, Leiter der Kupferforschung bei Wood Mackenzie. „Die entscheidende Frage ist, warum die Mine überhaupt geschlossen wurde."
Der Kreis der infrage kommenden Kandidaten für eine Wiederbelebung sei „relativ klein", und die Förderung aus reaktivierten Minen liege im Schnitt bei etwa 33.000 Tonnen jährlich, so die historische Untersuchung von Wood Mackenzie. Viele Erweiterungen bestehender Bergwerke kommen dagegen auf über 100.000 Tonnen und sind daher für die Angebotsausweitung bedeutender.
In Bougainville, einer autonomen Region Papua-Neuguineas, die nach Eigenständigkeit strebt, plant die Regierung die Wiedereröffnung von Panguna. Die Mine zählte einst zu den größten offenen Kupfertagebauen der Welt, ruht jedoch seit 1989, als ein brutaler Bürgerkrieg ausbrach. Im vergangenen Monat wurde ein Bergbau-Camp in Panguna attackiert; Personal wurde misshandelt, Ausrüstung zerstört. „Umwelt-, Sozial- und politische Fragen können sich letztlich als herausfordernder erweisen als der Bergbau selbst", sagte Cooper.
Modernisierung in Queenstown
Sibanye gibt an, dass der Betrieb von Mt Lyell rund 5.644 Dollar pro Tonne kosten wird. Das Unternehmen rechnet mit etwa 300 Beschäftigten und renoviert derzeit Unterkünfte und errichtet Wohnhäuser in der Region.