
Kupfer-Rally beflügelt Bergbaukonzerne: Glencore und Anglo American vorn
Kupfer dominiert die Gewinn- und Bewertungsstory der großen Minenkonzerne: Glencore, Anglo American und BHP profitieren von Rekordpreisen und steigender Nachfrage, während Fusionen und Börsenpläne für zusätzliche Kursfantasie sorgen.
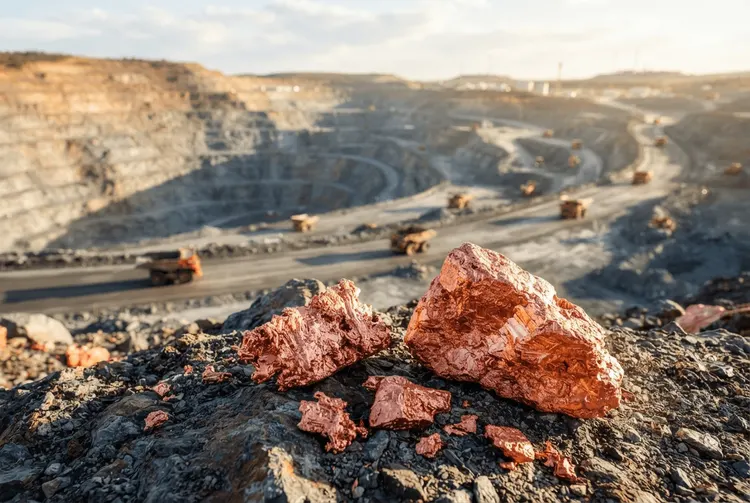
Die Ausrichtung auf Kupfer bestimmt gegenwärtig die Marktbewertung der großen Minenunternehmen. Nach den aktuellen Quartalszahlen des FTSE-100-Sektors genießen Glencore (LSE:GLEN) und Anglo American (LSE:AAL) weiterhin den Rückhalt der Londoner Finanzwelt. Ein historisches Preisniveau und die steigende Nachfrage infolge des KI-bedingten Ausbaus von Stromnetzen und Stromerzeugung haben eine Neubewertung zahlreicher führender Rohstoffkonzerne ausgelöst.
Die Kursgewinne setzten sich während der Berichtssaison fort, da die Unternehmen einige der in diesem Jahr ölpreisbedingten inflatorischen Belastungen abfedern konnten. Auch die Rückflüsse an die Anteilseigner entsprachen den Erwartungen der Investoren.
Kupfer avanciert zum neuen Schwergewicht der Branche
Die strategische Diskussion um die diversifizierten Minenriesen verschiebt sich zunehmend von der Portfoliostruktur und den Cash-Rückflüssen hin zur Erzielung eines sogenannten „Kupfer-Multiplikators“. Diese Neuausrichtung wurde durch die Jahreszahlen von BHP Group Ltd (LSE:BHP) am Dienstag untermauert: Erstmals entfiel mehr als die Hälfte des Gewinns des australischen Bergbaukonzerns auf Kupfer.
BHP erwirtschaftete zudem beträchtliche freie Cashflows, sodass das Kupferwachstum des Unternehmens eigenfinanziert erfolgt. Der Konzern teilte mit, dass seine Projekt-Pipeline in Chile, Australien und Argentinien die Kupferförderung bis 2035 voraussichtlich um rund 40 Prozent ausweiten kann. Der neue Vorstandsvorsitzende Brandon Craig betonte: „Kupfer ist der Motor, der das Wachstum von BHP antreibt.“
Auch Rio Tinto Ordinary Shares (LSE:RIO) vermeldeten, dass rund 57 Prozent seiner Aufwendungen für Exploration und Bewertung im ersten Halbjahr auf die Kupfersparte entfielen. Glencore hat bereits sein Ziel ausgegeben, die Kupferproduktion bis 2035 auf 1,6 Millionen Tonnen zu verdoppeln.
Anglo American und Teck Resources: Fusion als Wendepunkt
Die Übernahme des kanadischen Unternehmens Teck Resources durch Anglo American soll bis zum Jahresende vollzogen sein. Anglo Teck würde dadurch zu einem der global führenden Kupferproduzenten aufsteigen. Die Bank of America stellte in ihrer Analyse der Berichtssaison fest, dass Kupfer sowohl die Gewinn- als auch die Investmentstory dominiert habe.
Die entscheidende Frage laute laut der Großbank jedoch nicht länger, ob große Minenkonzerne mehr Kupfer-Exposition benötigen, sondern: „Wer kann bei akzeptabler Kapitalintensität und Ausführungsrisiko im Kupferbereich wachsen?“ Die Bank empfiehlt den Kauf von fünf globalen Bergbauunternehmen, darunter Glencore und Antofagasta (LSE:ANTO), während sie Neutral-Positionen bei BHP, Rio Tinto und Anglo American hält.
Glencore mit deutlichem Kursplus und Börsenambitionen
Die Aktie von Glencore hat sich in diesem Jahr bislang um 40 Prozent auf 571 Pence verteuert. Die Bank of America sieht weiteres Kurspotenzial bis zu einem Zielwert von 630 Pence. Der Minen- und Rohstoffhändler hat kürzlich die für den 18. September geplante Ausschüttung an seine Aktionäre verdoppelt, nachdem ein Anstieg der bereinigten Gewinne um 86 Prozent auf 10,1 Milliarden US-Dollar (7,4 Milliarden Pfund) gemeldet wurde.
Glencore strebt zudem eine Zweitnotierung an der Australian Stock Exchange an, um die Liquidität zu steigern und die Anlegerbasis zu verbreitern. Die Zulassung wird für Oktober angestrebt, wodurch das Unternehmen gemeinsam mit anderen Large-Cap-Minenkonzernen wie BHP und Rio Tinto gehandelt würde. Die Bank of America erklärte: „Wir glauben, dass eine Notierung in Australien dazu beitragen könnte, australischen Investoren das Geschäftsmodell von Glencore näherzubringen. Dies könnte wiederum den Weg für weitere Konsolidierungen im Large-Cap-Segment ebnen.“
UBS setzt auf Anglo American-Teck
Der bevorzugte diversifizierte Bergbaukonzern der UBS ist Anglo American-Teck. Die Bank sieht, dass sich die Aktie von einer komplexen Fusions- und Restrukturierungsstory hin zu einem klaren, reinen Kupfergeschäft mit Wachstums- und Eigenkapitalpotenzial wandelt. Die UBS bleibt optimistisch gegenüber Kupferwerten, da sie mit anhaltend hohen Preisen rechnet.
Nach den deutlichen Kursgewinnen bei Rohstoffen und Aktien sowie in einigen Fällen Neubewertungen sieht die Bank jedoch ein günstigeres Risiko-Ertrags-Verhältnis bei einigen der komplexeren Equity-Stories. Diese könnten Gewinnwachstum und eine katalysatorgetriebene Neubewertung liefern.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine persönliche Empfehlung zum Kauf oder Verkauf eines Finanzinstruments dar. Der Wert von Anlagen kann sowohl steigen als auch fallen.