
Kongos Governance-Kurs weckt verhaltene Zuversicht bei Kupferkonzernen
Die DRK-Reformagenda stößt bei Kupferproduzenten auf verhaltenes Interesse, wobei Fortschritte bei Transparenz und Antikorruption begrüßt, die Durchsetzung aber abwartend beobachtet wird. Für Anleger bleibt der zentralafrikanische Kupfergürtel strategisch
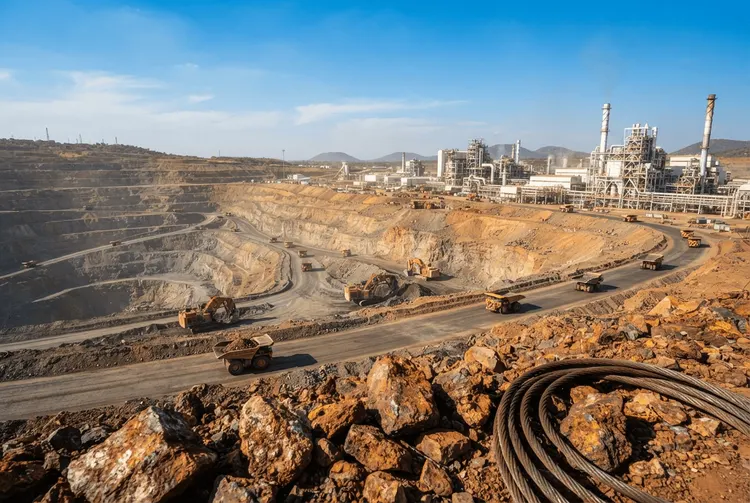
Die politischen Führungsreformen in der Demokratischen Republik Kongo (DRK) rufen bei großen Kupferproduzenten gedämpftes, aber durchaus ernstzunehmendes Interesse hervor. Die Neuerungen betreffen behördliche Durchschaubarkeit, Modelle zur Verteilung von Staatseinnahmen sowie Antischmieregelwerke und stellen einen deutlichen Bruch mit der verwaltungstechnischen Unberechenbarkeit dar, die die Vorhabenplanung im kongolesischen Kupfergürtel über Jahre hinweg erschwert hat.
In der DRK liegen einige der umfangreichsten und geologisch wertvollsten Kupfervorkommen der Welt. Die strategische Relevanz des Landes ist weiter gestiegen, weil die weltweite Kupfernachfrage – angetrieben durch Elektrifizierung, Stromnetzausbau und Batterie-Lieferketten – die langfristigen Versorgungsprognosen weiterhin unter Druck setzt. Für Unternehmen mit bestehenden Engagements ebenso wie für Neueinsteiger, die über einen Markteintritt nachdenken, ist die Güte des wirtschaftlichen Umfelds genauso entscheidend wie die Lagerstättenqualität.
Kernpunkte der Reforminitiative in Kinshasa
Die Reformbemühungen in Kinshasa adressieren mehrere neuralgische Punkte, die Branchenvertreter über die Jahre wiederholt thematisiert haben. Genehmigungs- und Lizenzierungsprozesse, die in der Vergangenheit kaum nachvollziehbar waren und sich anfällig für politische Einflussnahme zeigten, zählen zu jenen Bereichen, für die administrative Anpassungen avisiert wurden. Die Stärkung von Auftrag und Eigenständigkeit des Bergbaukatasters – jener Behörde, die für die Erfassung und Verwaltung von Konzessionen zuständig ist – stand dabei im Zentrum der Erörterungen.
Auch die Neuausrichtung bei der Berechnung und Eintreibung von Förderabgaben und Steuern spielte eine wesentliche Rolle. Die Novelle des kongolesischen Bergbaugesetzes aus dem Jahr 2018 brachte höhere Abgabensätze und eine Regelung für Übergewinne mit sich, die bei ihrer Einführung bei den Produzenten für Verunsicherung sorgte. Die gegenwärtigen Gespräche deuten auf einen konstruktiveren Umgang zwischen Regierung und Industrie hin, was die konkrete Umsetzung dieser Vorschriften betrifft – insbesondere bei großen, kapitalintensiven Projekten mit langen Amortisationszyklen.
Die Transparenz der Einnahmeströme im Einklang mit Rahmenwerken, die an internationale Standards der Rohstoffindustrie angelehnt sind, bildete einen weiteren Schwerpunkt. Ausgeweitete Berichtspflichten und Instrumente der externen Prüfung werden als Wege sondiert, um gegenüber Investoren und der einheimischen Bevölkerung Verantwortlichkeit zu dokumentieren.
Korruptionsbekämpfung und Vertragsstabilität
Die Verlässlichkeit von Verträgen und der Schutz vor willkürlichen Nachverhandlungen bleiben zentrale Anliegen für Erzeuger, die Milliardenbeträge in langlaufende Minenprojekte investieren. Antikorruptionsinitiativen – darunter personelle Neubesetzungen in Aufsichtsbehörden und verschärfte Vorgaben zur Offenlegung von Vermögenswerten für Amtsträger im Bergbausektor – wurden von Branchenbeobachtern als erste positive Zeichen aufgenommen, wobei die Durchsetzungsglaubwürdigkeit noch reifen muss.
Warum die Zurückhaltung der Produzenten anhält
Der Optimismus in der Branche ist bewusst abgewogen. Die DRK hat eine gut dokumentierte Historie von Ankündigungen, die nie in dauerhafte operative Fortschritte mündeten, und erfahrene Betreiber unterscheiden sorgfältig zwischen politischer Rhetorik und strukturellem Wandel. Verschiedene Faktoren tragen zu dieser Vorsicht bei:
Vollzugsdefizite: Rechtliche und regulatorische Vorgaben wurden in der Vergangenheit uneinheitlich über Provinzen und Behörden hinweg umgesetzt, was selbst dann Unsicherheit erzeugt, wenn die öffentlich kommunizierten Reformen vielversprechend wirken.
Sicherheitslage: Die fortbestehende Instabilität in Teilen Ostkongaos belastet weiterhin Logistik, Beziehungen zu lokalen Gemeinschaften und die Sicherheit der Belegschaften – vor allem bei Standorten oder Erschließungsvorhaben in betroffenen Gebieten.
Spannungen im Kleinbergbau: Die Steuerung der Überschneidungszonen zwischen industriellem Großbergbau und Gemeinden des handwerklichen und kleinräumigen Abbaus bleibt eine andauernde Quelle operativer und reputationsbezogener Risiken.
Infrastrukturlücken: Die unzuverlässige Stromversorgung sowie Engpässe im Straßen- und Schienennetz treiben Kosten und Komplexität in die Höhe – Probleme, die allein durch Governance-Verbesserungen nicht zu lösen sind.
Justizielle Unabhängigkeit: Die Streitbeilegung bleibt ein wunder Punkt; internationale Schiedsklauseln gelten für die meisten großen Investoren als unverzichtbare Absicherung, da die Vorhersehbarkeit der inländischen Gerichtsbarkeit in Handelssachen begrenzt ist.
Produzenten mit etablierten Großbetrieben verfolgen generell eine abwartende Strategie – sie investieren dort weiter, wo die Wirtschaftlichkeit es hergibt, und beobachten parallel, ob sich der Reformkurs in konkreten Genehmigungsentscheidungen, der Steuerverwaltung und dem Auftreten von Inspektoren vor Ort niederschlägt.
Bedeutung für den globalen Kupfermarkt
Die Kupferförderung der DRK macht zusammen mit jener des Nachbarlandes Sambia den zentralafrikanischen Kupfergürtel zu einem unverzichtbaren Baustein jeder seriösen weltweiten Versorgungsprognose für Kupfer. Analytiker, die sich mit der Energiewende befassen, haben die Region durchgängig als einen der wenigen Orte identifiziert, der in der Lage ist, die benötigten Produktionsmengen für die erwartete Nachfrage bis 2030 und darüber hinaus zu liefern.
Für die großen diversifizierten Bergbaukonzerne mit bestehenden Engagements in der DRK würde eine verbesserte Governance das Risikoprofil des Expansionskapitals, das derzeit gegen politisch stabilere Jurisdiktionen antritt, erheblich senken. Sie könnte zudem ernsthafte Neubewertungen durch Produzenten und Entwickler auslösen, die die DRK bislang aufgrund von Risikoschwellen meiden, die von Aufsichtsräten und institutionellen Aktionären festgelegt wurden.