
Anglo American: Produktionseinbußen bei Kupfer, Eisenerz und Diamanten im dritten Quartal
Der diversifizierte Bergbaukonzern Anglo American verzeichnete im dritten Quartal Produktionsrückgänge bei Kupfer, Eisenerz und Diamanten, während das Mangansegment zulegte. Der Konzern treibt seinen Umbau mit Fokus auf Kupfer voran und befindet sich in m
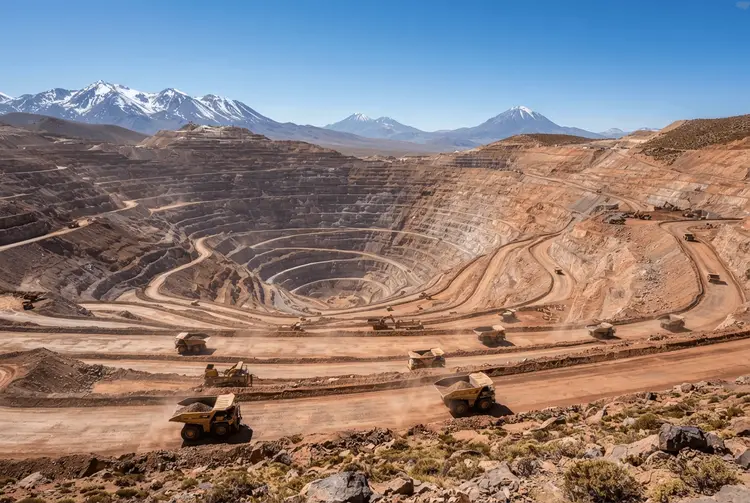
Anglo American hat am Dienstag, dem 20. Oktober, seine Förderstatistik für das dritte Jahresviertel (per 30. September) veröffentlicht – und in mehreren zentralen Segmenten fallen die Ergebnisse verhaltener aus als erwartet. Der international tätige Rohstoffkonzern verbuchte einen Rückgang der Kupferproduktion um 5%, einen um 4% verminderten Eisenerzausstoß sowie einen um 11% gesunkenen Diamantenabbau. Die Daten wurden über den Johannesburg Stock Exchange News Service bekannt gegeben und von Mining Weekly aufgegriffen.
Der Produktionsrückgang beim Kupfer ist maßgeblich auf die Förderstätten in Chile und Peru zurückzuführen. In beiden südamerikanischen Ländern drückten die Ergebnisse des dritten Quartals die gesamte Kupferfördermenge auf 174.900 t. Konzernchef Duncan Wanblad erklärte, man sei auf dem richtigen Weg, die selbstgesteckten Ziele für 2026 zu erreichen – gestützt durch die für das vierte Quartal anvisierte Aufbesserung der Kupfererzgehalte.
Damit untermauert sich der Trend, der sich bei Anglo American bereits in den vorangegangenen Quartalen abgezeichnet hat: Kupfer fungiert als strategisches Kernsegment, während andere Bereiche – von Diamanten über Kohle bis hin zu Nickel – unter Druck stehen oder bereits veräußert werden. Die aktuelle Quartalsmeldung liefert frische Belege für den laufenden Strukturwandel des Bergbauriesen.
Die Einzelheiten
Bei Kupfer verringerte sich der anteilige Ausstoß von Collahuasi in Chile um 11%, während in El Soldado ein Rückgang von 12% zu verzeichnen war. Der durchschnittliche kumulierte Jahrespreis für Kupfer in Chile betrug 628 Cent je Pfund und lag damit oberhalb des Durchschnittspreises der London Metal Exchange (LME) von 609 Cent je Pfund. In Peru fiel die Fördermenge in Quellaveco im dritten Quartal um 3% niedriger aus; der durchschnittliche kumulierte Jahrespreis für Kupfer in Peru belief sich auf 617 Cent je Pfund und notierte ebenfalls über dem LME-Preis.
Wanblad lieferte in der Mitteilung zugleich die Begründung für die Abweichungen: In Quellaveco sei die Produktion gegenüber dem zweiten Quartal gestiegen, begünstigt durch die prognostizierte Verbesserung der Erzgehalte. In Chile hingegen hätten ein Rekordschneefall und die daraus folgenden außerplanmäßigen Wartungsarbeiten im späteren dritten Quartal die Ausbeute beeinträchtigt. Die Kupferproduktionsvorgabe für 2026 liegt bei 700.000 t bis 760.000 t.
Im Eisenerzgeschäft profitierte Minas-Rio in Brasilien von einer gesteigerten Anlagenverfügbarkeit. Beim südafrikanischen Kumba Iron Ore führte der planmäßige Anschluss der ersten Ultra-Hochdichten-Medium-Separations-Modul-Anlage zu einem Produktionsrückgang. Die Verkaufsmengen von Kumba lagen im dritten Quartal dennoch bei zehn Millionen Tonnen – ein Plus von 3%, ermöglicht durch den Abbau fertiger Lagerbestände. Wanblad betonte zugleich: „Wir halten die kontrollierbaren Kosten weiterhin streng im Griff, insbesondere vor dem Hintergrund der Belastungen durch die Volatilität der Energieeinkaufspreise und höhere Seefrachtraten, die sich auf die Realisierungspotenziale beim Spot-Eisenerzpreis auswirken.“
Die Manganerzförderung legte um 6% auf 1.031.400 t zu. Als Ursachen führt der Konzern gesteigerte Betriebsniveaus in Australien sowie höhere Produktivität und operative Optimierungen in Südafrika an. Während Kupfer, Eisenerz und Diamanten also rückläufig waren, verzeichnete das kleinere Mangansegment ein Wachstum.
Hintergrund: Die Entwicklungen im Überblick
Bereits am 23.07.2026 hatte aktien.news gemeldet, dass Anglo American für das erste Semester eine weitgehend stabile Kupferproduktion vermeldete und gleichzeitig seine Kostenprognose für Kupfer für 2026 gesenkt hatte. Der an der Londoner Börse gelistete Konzern warnte damals, dass die Sparten Diamanten und Kokskohle im ersten Halbjahr ein negatives bereinigtes Ergebnis aufweisen würden. Im ersten Halbjahr förderte Anglo American 343.600 Tonnen Kupfer, nach 342.200 Tonnen im Vorjahreszeitraum.
Am 18.07.2026 hatte aktien.news berichtet, dass Anglo American im Verkaufsprozess für seinen Anteil am Diamantenhersteller De Beers das sogenannte Global Diamond Consortium als bevorzugten Bewerber identifiziert hat. De Beers war im Mai 2024 zum Verkauf gestellt worden – ausgelöst durch fallende Diamantenpreise und die steigende Nachfrage nach synthetischen Diamanten. Dieser Verkaufsprozess bildet den Hintergrund für Wanblads aktuelle Aussage, man arbeite in einem anspruchsvollen Marktumfeld weiterhin auf einen Abschluss hin.
Am 16.10.2026 hatte aktien.news berichtet, dass Anglo American nach Einschätzung von Mining Weekly weiterhin erhebliche Potenziale in Südafrika sieht und trotz widriger Marktbedingungen ein zentraler Player der südafrikanischen Rohstoffindustrie bleibt. In dem Bericht rückten zudem die hohen Kraftstoffpreise und die sinkende Bergbauproduktion in den Fokus.
Ergänzend berichtete aktien.news am 15.10.2026 über den chilenischen Wettbewerber Antofagasta, dessen Kupferförderung im dritten Quartal um 7% auf 151.900 Tonnen anzog. Die kumulierte Jahresproduktion belief sich bei Antofagasta auf 436.900 Tonnen, was einem Minus von 8,3% gegenüber dem Vorjahreszeitraum entspricht. Dies belegt: Die Rückgänge bei Anglo sind kein reines Branchenphänomen – die Wettbewerber entwickeln sich durchaus unterschiedlich.
Bedeutung für Rohstoffanleger
Die Quartalszahlen zeichnen das Bild eines Bergbaukonzerns im Wandel. Anglo American trennt sich von peripheren Geschäftsfeldern und fokussiert sich auf Kupfer – dies erklärt die laufenden Veräußerungsprozesse. Der Verkauf des australischen Stahlkohlengeschäfts an Dhilmar für bis zu 3,875 Milliarden US-Dollar in bar wird voraussichtlich im ersten Quartal 2027 abgeschlossen. Parallel dazu läuft das Genehmigungsverfahren der Europäischen Kommission für den vereinbarten Verkauf des Nickelgeschäfts.
Für Rohstoffanleger relevant ist vor allem die Preiskomponente: Die erzielten Kupferpreise in Chile und Peru lagen über dem LME-Durchschnitt. Gleichzeitig verweist Wanblad auf den Kostendruck – die kontrollierbaren Kosten halte man strikt im Griff, doch die Schwankungen bei den Energieeinkaufspreisen und gestiegene Seefrachtraten belasteten die Realisierungspotenziale beim Spot-Eisenerzpreis.