
Solarkraft treibt Silberlücke: Minenproduktion kann mit Industriebedarf nicht Schritt halten
Die Solarmodulproduktion verbraucht mehr Silber, als die Minen weltweit fördern können – ein strukturelles Defizit, das durch konkurrierende Industrienachfrage und begrenzte Förderkapazitäten weiter verschärft wird und für Rohstoffanleger zunehmend releva
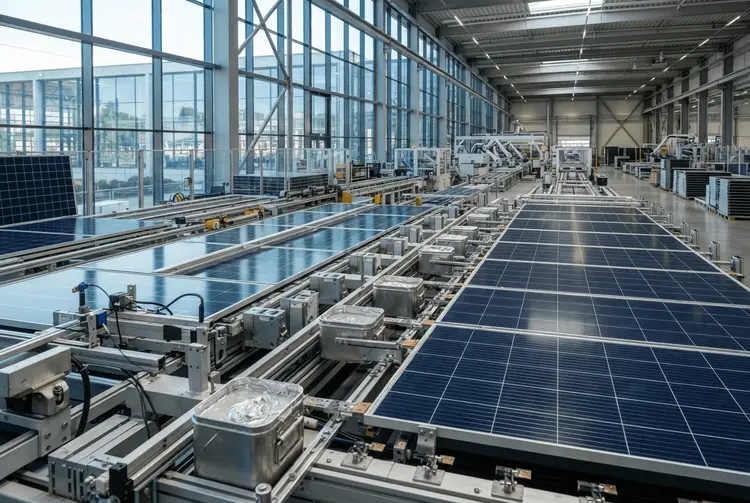
Der Silbermarkt kämpft mit einem sich verschärfenden strukturellen Ungleichgewicht, weil die Solarmodulfertigung mittlerweile mehr des Edelmetalls verbraucht, als sämtliche Minen weltweit fördern. Die Photovoltaikbranche hat sich zum bedeutendsten industriellen Abnehmer von Silber entwickelt, und das Expansionstempo bei globalen Solarinstallationen flaut bislang nicht ab.
Anders als Gold, das primär als Vermögensreserve fungiert, besitzt Silber eine Doppelnatur: Es dient sowohl als Anlagemetall als auch als industrieller Werkstoff. Genau diese industrielle Komponente steht derzeit unter Druck, weil die Fertigungsnachfrage rasant ansteigt – ein Tempo, das Minenbetreiber aufgrund langer Vorlaufzeiten und gestiegener Förderkosten kaum bedienen können.
Das Angebotsdefizit am Silbermarkt weitet sich aus
Die Produktion von Solarzellen hat sich zu einem der gewichtigsten Einzelverwendungszwecke für Silber auf dem gesamten Globus entwickelt. Jedes Photovoltaikmodul benötigt eine bestimmte Menge silberhaltiger Paste, um den erzeugten Strom verlustarm abzuführen. Da die Zahl der installierten Module in Asien, Europa und Nordamerika sprunghaft angestiegen ist, hat sich der kumulierte Bedarf am verfügbaren Silberangebot massiv erhöht.
Zwar konnten technische Fortschritte den Silberverbrauch je Einheit senken – ein Vorgang, den Fachleute als Materialeinsparung oder Thrifting bezeichnen. Das immense Mengenwachstum in der Modulproduktion hat diese relativen Reduzierungen jedoch weit überkompensiert. Der absolute Silberverbrauch aus der Photovoltaikbranche ist trotz aller Sparbemühungen kontinuierlich gestiegen.
Weitere industrielle Abnehmer verschärfen die Lage
Die Solarenergiebranche agiert nicht im luftleeren Raum. Aufgrund seiner herausragenden elektrischen und thermischen Leitfähigkeit ist Silber in zahlreichen aufstrebenden Industriezweigen unverzichtbar. Die Nachfrage aus der Elektronikbranche, der Ladeinfrastruktur für E-Fahrzeuge sowie netzgebundenen Energiespeichern verstärkt jenen Druck, der bereits durch die Solarhersteller aufgebaut wurde.
Das zeitgleiche Auftreten mehrerer stark wachsender Verwendungsbereiche unterscheidet den gegenwärtigen Defizitzyklus von früheren, eher kurzfristigen Angebots-Nachfrage-Schieflagen. Hinzu kommt die physische Anlagenachfrage – über Münzen, Barren und börsengehandelte Produkte –, die eine zusätzliche Komplexität in das Marktgefüge bringt.
Fällt die Stimmung der Marktteilnehmer gegenüber Silber positiv aus, kann dies ein bereits bestehendes industrielles Angebotsdefizit noch weiter verschärfen. Das Zusammenwirken dieser beiden Nachfragekomponenten macht die Preisdynamik von Silber deutlich schwankungsanfälliger als jene der meisten Industriemetalle.
Grenzen des Minenangebots sind schwer zu überwinden
Neue Fördermöglichkeiten für Silber zu erschließen, ist weder ein schneller noch ein günstiger Prozess. Die meisten primären Silberminen durchlaufen jahrelange Explorations-, Genehmigungs- und Bauphasen, bevor die erste raffinierte Unze den Markt erreicht. Ein erheblicher Teil der weltweiten Silberförderung fällt zudem als Kuppelprodukt bei Blei-, Zink-, Kupfer- und Goldminen an.
Dies hat zur Folge, dass die Silberausbeute teilweise von Produktionsentscheidungen abhängt, die mit Blick auf andere Metalle getroffen werden. Zu den wesentlichen Faktoren, die das Angebotswachstum begrenzen, zählen:
- Ausgedehnte Genehmigungs- und Regulierungsprozesse in zahlreichen bedeutenden Fördernationen
- Sinkende Erzgehalte in bestehenden Minen, was höhere Verarbeitungsmengen erforderlich macht
- Kapitalzurückhaltung bei großen Bergbaukonzernen nach Jahren von Kostenüberschreitungen
- Die Kuppelproduktabhängigkeit, die die Silberförderung an die Wirtschaftlichkeit der Basismetallproduktion koppelt
- Gestiegene Energie- und Lohnkosten, die die Margen geschmälert und Expansionsprojekte unattraktiv gemacht haben
Das Recycling von Silber kann die Lücke teilweise schließen. Die Rückgewinnung des Metalls aus Industrieschrott, Altgeräten und fotografischen Materialien leistet einen nennenswerten Beitrag zum Gesamtangebot, reicht jedoch nicht aus, um ein Defizit der gegenwärtig beobachteten Größenordnung zu decken.
Preisreaktionen und Konsequenzen für den Markt
In einem intakten Rohstoffmarkt müsste ein anhaltendes Defizit theoretisch steigende Preise nach sich ziehen, die neues Angebot stimulieren und die Nachfrage bremsen. Silber hat in der Vergangenheit auf solche Signale reagiert – allerdings mit zeitlicher Verzögerung, denn der Investitionszyklus für neue Minen ist langwierig, und die Nachfrage aus der Energiewende wird durch politische Vorgaben bestimmt, die kurzfristig kaum preisempfindlich sind.
Für Investoren und Marktakteure ergeben sich daraus weitreichende Folgen. Silberproduzenten mit genehmigten Projekten in absehbarer Zukunft rücken wieder verstärkt in den Fokus. Royalty- und Streaming-Gesellschaften prüfen aktiv silberlastige Beteiligungen. Raffinerien und gewerbliche Verbraucher bemühen sich zunehmend um die Absicherung künftiger Lieferverträge.
Das Gold-Silber-Verhältnis dient weiterhin als Maßstab dafür, ob der Silberpreis seiner sich wandelnden fundamentalen Entwicklung gerecht wird. Zahlreiche Analysten sind der Ansicht, dass dies nicht der Fall sei, und verweisen auf das Defizit als einen Faktor, der langfristig preistreibend auf die Bewertung des Metalls wirken sollte.
Da die Ausbauziele für erneuerbare Energien in den großen Volkswirtschaften bis zum Ende des laufenden Jahrzehnts weiter beschleunigt werden sollen, ist eine rasche Entspannung des strukturellen Gegensatzes zwischen Solarnachfrage und begrenztem Minenangebot unwahrscheinlich. Unternehmen entlang der gesamten Silberlieferkette – von Junior-Explorern über Primärproduzenten bis hin zu Recyclingbetrieben – stehen unter genauer Beobachtung, während der Markt mit einem Defizit ringt, das eher struktureller als konjunktureller Natur zu sein scheint.